シリコンウエハ業界の世界市場シェアや業界ランキングや市場規模の情報について分析をしています。
信越化学工業やSUMCOをはじめとする日系メーカー、ドイツのSiltronic(シルトロニック)、台湾のGlobalWafers(グローバルウエハーズ)、韓国のSK Siltron(SKシルトロン)といった世界主要企業の概要や動向についても掲載しています。
【シリコンウエハとは】
シリコンウエハは、あらゆる半導体製品を製造する上で不可欠な「半導体の土台(基板)」となる材料です。
最先端の微細化技術を競う世界的なファウンドリや半導体メーカー(台湾TSMC、米インテルインテル、韓国サムスン電子など)も、最先端のミリ波・3nm/2nmプロセス向け高品質ウエハの調達において、圧倒的な品質管理力を持つ日系大手2社(信越化学工業・SUMCO)に大きく依存しています。
半導体回路の「微細化・集積化」が進むにつれ、土台となるウエハにはナノレベルでの極限の平坦度と、不純物・微小欠陥を一切許さない高度な技術が求められます。
なお、かつてはさらなる大口径化として450mmウエハの開発が議論されましたが、製造装置や投資対効果の観点から現在は300mm(12インチ)が事実上の標準規格となっており、現在は「300mmにおけるさらなる品質・平坦度の極限追求」と「効率的な量産体制の構築」が差別化の源泉となっています。
| ウエハのサイズ | 主な用途・対象製品 |
| 300ミリ(12インチ) | 最先端ロジック(CPU、GPU、SoC)、DRAM・NAND型フラッシュメモリ、高性能AIチップ |
| 200ミリ(8インチ)以下 | パワーデバイス、CMOSイメージセンサ、車載用半導体、アナログIC、指紋センサ、エンベデッドメモリ |
化合物半導体(SiC・GaN)との関係
シリコンウエハの次世代・代替素材として、炭化ケイ素(SiC)や窒化ガリウム(GaN)といった化合物半導体材料の開発・普及が加速しています。
これらはシリコン全般を代替するものではなく、主に電気自動車(EV)や産業機器、再生可能エネルギーなどの「高耐圧・高効率が求められるパワー半導体領域」において、シリコンを超える圧倒的な電力効率を実現する素材として棲み分けおよび置き換えが進んでいます。
シリコンウエハの製造工程
シリコンウエハは、超高純度(99.999999999%:11N)の単結晶シリコンから以下のプロセスを経て作られます。
シリコンウエハの作り方
- 珪石(シリカ、$\text{SiO}_2$)の還元・精製
珪石から不純物を取り除き、高純度な多結晶シリコン(ポリシリコン)を製造します。 - 多結晶シリコンの粉砕
溶解しやすい大きさに砕きます。 - るつぼでの溶融
石英るつぼに多結晶シリコンを入れ、1,400℃以上の高温で加熱して溶かします。 - 種結晶の挿入と引き上げ(CZ法)
溶けたシリコン液に種結晶(単結晶棒)を浸します。 - シリコンインゴットの形成
回転させながらゆっくり引き上げることで、原子配列が揃った巨大な単結晶シリコンインゴットを製造します。 - 切断・研磨(ウエハ化)
インゴットをワイヤーソー等で極薄の円形にスライスし、表面をダイヤモンド砥粒等で極限まで平坦に研磨(ポリッシング)・洗浄してシリコンウエハが完成します。

シリコン(Silicon)とシリコーン(Silicone)の違い
混同されやすい2つの言葉ですが、全く異なる物質です。
- シリコン(Silicon)
元素記号「Si」、日本語名はケイ素。地球の地殻上に酸素に次いで豊富に存在する元素(砂や石英・水晶の主成分)です。高純度に精製されたものが半導体の主原料となります。 - シリコーン(Silicone)
ケイ素を中心に有機基などが結合した人工の合成樹脂(有機ケイ素化合物)です。耐熱性、撥水性、柔軟性に優れ、キッチン用品(ルクエのスチームケース等)、接着剤、シャンプー、医療用具などに幅広く使用されています。
【シリコンウエハの世界市場シェア】
シリコンウエハ各社の2025年度の売上高を分子に、また後述する市場規模を分母にして2025年最新のシリコンウエハ業界の市場シェアを簡易に試算しますと、1位は信越化学、2位はSUMCO(サムコ)、3位はグローバルウエハーズとなります。⇒参照したデータの詳細情報

| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1 | Shin-Etsu Chemical Co.,Ltd. | 信越化学 | 27.22% |
| 2 | SUMCO Corporation | 株式会社サムコ | 10.98% |
| 3 | Global Wafers Co.,Ltd. | グローバルウエハーズ | 8.14% |
| 4 | Siltronic AG | シルトロニック | 6.71% |
| 5 | SK siltron | SKシルトロン | 5.92% |
| 6 | Soitec | ソイテック | 2.95% |
| 7 | National Silicon Industry Group | 上海硅産業集団 | 2.32% |
| 8 | Wafer Works Corporation | ウエハーワークス | 1.32% |
シリコンウエハ業界は主要大手による高寡占状態が続いており、今後の成長動向を握る重要ポイントは以下の3点です。
- 生成AI・先端半導体の牽引: AI向けなど最先端300mmウエハの需要拡大が続いており、高度な技術力を有するトップ企業が市場をリードしています。
- 地政学的リスクと地産地消: 米中対立やサプライチェーン分散を受け、各国・地域での生産拠点の強化や中国勢(NSIG等)の動向が注目されます。
- 化合物半導体(SiC・GaN)との棲み分け: EV等向けに次世代素材の採用が拡大するものの、圧倒的なコストと実績を持つシリコンウエハの基盤価値は揺らぎません。
1位は、日本の信越化学工業です。
世界トップシェアを誇る絶対的リーダーで、総合化学メーカーとしての強固な経営基盤を持ち、半導体需要の波に左右されにくい安定した収益構造が強みです。
最先端の300mmウエハにおいて卓越した品質・技術力を誇ります。生成AIや先端ロジック(3nm/2nm世代)向けの高付加価値品に注力し、国内外の拠点から安定供給を行っています。
2位は、日本のSUMCO(サムコ)です。
シリコンウエハ専業の大手であり、信越化学とともに日本勢で世界市場の過半数近くを占めます。先端ロジックや300mmウエハに強みを持ち、主要ファウンドリへ深く浸透しています。
業界の在庫調整などの影響を受けやすい中、「量の拡大から質の追求」へシフトしており、既存設備の高度化を進め、AIサーバーやHBM向け先端品への生産能力の集中を図っています。
3位は、台湾のグローバルウエハーズ(GlobalWafers)です。
積極的なM&Aにより急成長を遂げた台湾最大手で、アジア、欧州、北米にまたがる多拠点生産ネットワークを有します。
サプライチェーンの「地産地消」や地政学的リスクに対応するため、米国での最先端300mmウエハ新工場建設など積極的な投資を推進しており、長期契約(LTA)を軸に最適供給を目指しています。
デジタル社会のインフラを支える基幹素材として、今後も主要大手の技術開発および設備投資の動向が注視されます。
【シリコンウエハの世界市場規模】
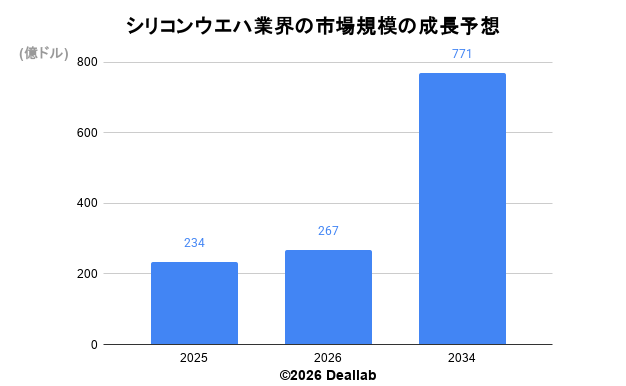
当データベースでは、2025年のシリコンウエハ業界の市場規模を234億ドルとして市場シェアを計算しております。
参照した各種調査データは次の通りとなります。
調査会社ビジネスリサーチインサイト社によると、2025年の同業界の市場規模は234億ドルです。2034年にかけて年平均14.0%で成長し、規模は771億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 成長率見込み |
| 2025 | 234億ドル | – |
| 2034 | 771億ドル | 14.0% |
【M&Aの動向】
2011年 シノ・アメリカン・シリコン(現グローバルウエハーズ親会社)がコバレントマテリアルのシリコンウエハ事業を買収
2016年 オクメティック(フィンランド)が、中国の上海硅産業集団(NSIG)の傘下へ
2016年 グローバルウエハーズが、米サンエジソン・セミコンダクターを買収し世界3位へ浮上
2017年 SKグループがLGからシリコンウエハ事業(現SKシルトロン)を買収
2020年 グローバルウエハーズがシルトロニック(ドイツ)へのTOB(株式公開買付)を発表
2020年 SKシルトロンが、米デュポンのSiCウエハ事業の買収を完了
2021年 ソイテック(フランス)がSiCポリッシング技術を持つNOVASiCを買収
2022年 ウエハーワークスは、Zhengzhou Airport Economy Zone Wafer Works Technology Corpと合併
2022年 三菱マテリアルの多結晶シリコン事業(四日市工場など)が「高純度シリコン株式会社」として分社化された後、SUMCOへ株式譲渡が完了
2022年 グローバルウエハーズによるシルトロニックの買収が独当局の承認期限切れにより断念(不成立)
2022年 ウエハーワークスが、中国子会社のZhengzhou Airport Economy Zone Wafer Works Technology Corpと事業統合
2023年 SUMCOが、三菱マテリアルからスピンオフされた高純度シリコン株式会社を買収
【会社の概要】
Shin-Etsu Chemical Co., Ltd.(信越化学工業株式会社)
信越化学工業は1926年に創立された日本を代表する総合化学メーカーです。日本窒素肥料(現JNC・チッソグループ)の関連会社として誕生しました。
自社公表のアニュアルレポートやIR資料によると、主力事業である塩化ビニル樹脂および半導体シリコンウエハにおいて世界トップシェアを誇ります。さらに、フォトマスクブランクス、半導体封止材、セルロース誘導体、シリコーン製品などでも世界トップクラスのシェアを有しています。シリコンウエハ分野では、SUMCOと並び世界市場を牽引する二強体制を築いています。さらに詳しく
SUMCO Corporation(株式会社サムコ)
SUMCOは、1999年に住友金属工業(現日本製鉄)と三菱マテリアルによる合弁会社(シリコン ユナイテッド マニュファクチュアリング)として発足しました。半導体用シリコンウエハの専門メーカーとして、最先端の300mmウエハをはじめとする高精度基板の開発・製造・販売を行っています。信越化学工業とともに、世界市場で双璧をなすトップクラスのシェアを誇ります。2023年には三菱マテリアルから多結晶シリコン事業を取得(現:高純度シリコン株式会社)し、原材料の調達体制を強化しました。さらに詳しく
三菱マテリアルについて
三菱マテリアルは、1871年の九十九商会による炭鉱事業を源流とする、三菱グループの中核を担う総合非鉄金属メーカーです。1990年に三菱金属と三菱鉱業セメントが経営統合して誕生しました。銅製錬・加工、セメント、電子材料、超硬工具などを手掛けています。事業の分社化・再編を通じて、シリコンウエハ大手のSUMCOや製缶大手のユニバーサル製缶などが誕生しました。金属加工(超硬工具)分野では、旧日立ツール(三菱マテリアルツールズ/現MMCリョウテック等へ再編)の買収などを通じてグローバル展開を推進しています。 さらに詳しく
Global Wafers Co., Ltd. (グローバルウエハーズ、環球晶圓股份有限公司)
台湾のSino-American Silicon Products(SAS / 中美矽晶)傘下にある大手シリコンウエハメーカーです。CEOの徐秀蘭(Doris Hsu)氏のもと、積極的なM&Aにより急成長を遂げました。2012年に旧東芝半導体事業の源流を汲むコバレントマテリアルからシリコンウエハ事業を取得。2016年にはデンマークのTopsilおよび米国のSunEdison Semiconductorを買収し、世界第3位のウエハメーカーへと躍進しました。2020〜2022年にかけてドイツのSiltronic買収を計画したものの、規制当局の承認期限切れにより断念。現在は米国の300mm工場をはじめとする世界各地での「地産地消」型投資を推進しています。さらに詳しく
SunEdison Semiconductors(サンエディソン・セミコンダクターズ)
かつて米国に本拠を置いていた半導体シリコンウエハメーカーです。太陽光発電事業を展開していたSunEdison社から分社化(IPO)して誕生しました。2016年12月に台湾のGlobalWafers(SASグループ)によって完全買収・統合され、同社のグローバル生産・供給ネットワークの基盤となりました。さらに詳しく
Siltronic AG(シルトロニック)
ドイツ・ミュンヘンに本拠を置く半導体シリコンウエハの大手メーカーです。ドイツおよびシンガポール、米国などに高度な生産拠点を有し、最先端の300mmウエハの製造能力を備えています。2020年からGlobalWafersによる買収交渉が進められましたが、2022年に不成立となりました。現在は欧州を代表する独立系ウエハメーカーとして、最先端プロセス向け高純度ウエハの安定供給を担っています。さらに詳しく
Wacker Chemie AG(ワッカーケミー)について
1914年に創業したドイツを代表する大手化学メーカーです。アセトアルデヒド合成の「ワッカー法」の開発で知られ、多結晶シリコンや有機ケイ素化合物(シリコーン)の分野で世界的な技術力を誇ります。日本では旭化成との合弁会社(旭化成ワッカーシリコーン)などを通じて事業を展開しています。かつて子会社であったSiltronicは2015年に上場(IPO)させ、段階的に株式を売却しましたが、現在も約3割の株式を保有する主要株主として関係を維持しています。さらに詳しく
SK Siltron(エスケー・シルトロン)
旧LG Siltron(LGグループ)を源流とし、2017年に韓国のSKグループが買収した大手ウエハメーカーです。主に半導体デバイス(メモリ・ロジック)用のシリコンウエハを製造・供給しています。さらに、2020年に米デュポンのSiC(炭化ケイ素)ウエハ事業を買収完了したことで、電気自動車(EV)やエネルギー機器向けの次世代パワー半導体用基板市場にも積極的に参入しています。
SKグループ(SK Group)について
1953年に設立された韓国第3位の二大財閥(チェボル)グループです。最高意思決定層の強力なリーダーシップのもと、積極的なM&Aと事業再編によって急成長しました。半導体(SKハイニックス)、エネルギー・バッテリー(SKイノベーション)、通信(SKテレコム)、バイオ・医薬品(SKバイオファーム / SKバイオサイエンス)、半導体素材(SKシルトロン)を中核事業として展開しています。さらに詳しく
Soitec(ソイテック)
フランスに本拠を置く革新的な半導体材料メーカーです。独自開発のSmart Cut™技術を強みとし、シリコン基板上に絶縁膜を形成したSOI(Silicon-on-Insulator)ウエハの製造・販売で世界市場をリードしています。5Gスマートフォン向けRF(無線周波数)チップや車載用パワーデバイス向けなど、高効率・省電力な半導体基板の高度なソリューションを提供しています。さらに詳しく
Wafer Works Corporation(ウエハーワークス)
台湾に本拠を置く半導体ウエハメーカーです。主にパワー半導体、自動車用、アナログIC向けのエピタキシャルウエハおよび研磨ウエハの開発・製造・販売を行っています。台湾および中国本土(上海・鄭州など)に生産拠点を持ち、成熟プロセスおよび車載・産業用途市場で強固なポジションを築いています。さらに詳しく
National Silicon Industry Group(上海硅産業集団 / NSIG)
NSIG(上海硅産業集団股份有限公司)は、中国の半導体素材産業およびエコシステムの育成を目的として2015年に設立された中国最大手の半導体シリコンウエハメーカーです。2020年4月に上海証券取引所のハイテク新興企業向け市場「科創板(STAR Market)」へ上場を果たしました。
自社主導の開発に加え、国内外企業の買収や出資を通じて急成長を遂げています。2016年にフィンランドのカスタムウエハ大手Okmeticを買収したほか、フランスのSoitecへの出資(株式保有)や、傘下の上海新昇半導体(Zing Semi)を通じた300mm(12インチ)大口径ウエハの本格量産を展開しています。中国政府および上海市系ファンドなどのバックアップを受け、中国における半導体自給率向上(内製化戦略)の中核を担うとともに、グローバル市場におけるプレゼンスを高めています。さらに詳しく