テレビ・液晶テレビ業界の世界市場シェア・売上高ランキング・市場規模について分析をしています。
本記事ではBtoC(一般消費者向け)のテレビ製品を対象とし、サムスン電子、LGエレクトロニクス、ハイセンス、TCL電子、スカイワースなどの主要テレビメーカーの概要をまとめています。
表示パネル単体などのBtoB部材専業メーカーや、産業用モニター事業の数値は除外して集計しています。ソニー、パナソニック、シャープ、Xiaomi等の企業は、公式IR上でテレビ売上高が他製品と合算開示されており、単体数値の抽出が困難なため本ランキングから除外しています。
【テレビ・液晶テレビ業界について】
ブラウン管から始まったテレビの現在の主要な表示方式は「有機EL」と「液晶」です。
有機ELテレビ:完全な黒と圧倒的コントラスト
有機ELは、素子自体が発光する「自発光方式」を採用したディスプレイ技術です。
主な特徴
- 完全な黒の表現: 1画素単位で発光を制御できるため、バックライトの光漏れがなく、漆黒(完全な黒)を表現可能。非常に高いコントラスト比を実現します。
- 広い視野角: 斜めから見ても色合いや輝度の変化が少ない優れた視認性を備えています。
- 超薄型デザイン: バックライト構造が不要なため、液晶テレビと比較して構造的に大幅な薄型化が可能です。
近年の技術進化(高輝度化と新構造)
従来は「液晶に比べて画面が暗い」点が弱点とされていましたが、素子構造の改良(発光層の多層化やRGB直接発光方式など)が進み、ピーク輝度の大幅な向上(高輝度化)を達成。明るい部屋でも鮮明な映像を楽しめる性能へと進化しています。
液晶テレビ:高輝度とMini LED・量子ドットによる進化
液晶テレビは、背面にあるバックライトの光を液晶パネルで制御して画面を映し出す方式です。
主な特徴
- 高い画面輝度: 明るい室内の環境でもくっきりと見やすい高輝度映像を提供できます。
- 黒表現の特性: バックライトの光を完全に遮断しきれないため、暗部がややグレーっぽくなる傾向があります。
近年の技術進化(Mini LED & 量子ドット)
- Mini LEDバックライトの普及
- 従来のLEDよりも超小型化された「Mini LED」を高密度に配置。細かいエリアごとに消灯・点灯を制御(ローカルディミング)することで、有機ELに迫る高コントラスト表現が可能となりました。
- 量子ドット(QD LCD)技術
- 色再現性を劇的に高める量子ドット技術の採用が進み、広色域かつ鮮烈なHDR映像を実現しています。
【テレビ・液晶テレビ業界の世界市場シェア】
テレビ業界の2025年度の売上高⇒参照したデータの詳細情報を分子に、後述する市場規模を分母にして、2024年のテレビ製造業界の世界市場シェアを簡易に計算すると、1位はサムスン電子、2位はLG電子、3位はハイセンス、4位はTCL電子となります。
| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1位 | Samsung Electronics* | サムスン電子* | 29.10% |
| 2位 | LG Electronics* | LG電子* | 15.20% |
| 3位 | Hisense Visual Technology | ハイセンス | 13.21% |
| 4位 | TCL Electronics | TCL電子 | 12.93% |
| 5位 | Skyworth | スカイワース | 4.96% |
*公式IRにおいて「テレビ単体」の売上高が開示されていないため、市場調査機関による業界推計値を参考値として採用

*公式IRにおいて「テレビ単体」の売上高が開示されていないため、市場調査機関による業界推計値を参考値として採用
2025年のテレビ・液晶テレビ業界における世界市場シェアランキング(売上高ベース)では、韓国のサムスン電子(Samsung Electronics Co., Ltd.)が、1位を獲得してトップの座を堅持しました。
2位には、LGエレクトロニクス(LG Electronics Inc.)がランクインし、依然として韓国勢が上位を維持しています。
しかし、3位のハイセンス(Hisense Visual Technology Co., Ltd.)や4位のTCL(TCL Electronics Holdings Limited)も急成長を遂げており、中国勢が韓国勢を激しく猛追する構図となりました。
【プレミアム市場における新たな攻防】
今回の市場動向で際立ったのは、単なる低価格な物量攻勢にとどまらない「プレミアム市場」での技術戦争の激化です。
・中国勢の台頭(ミニLEDとアライアンス):
3位のTCLや4位のハイセンスは、高画質かつ高コストパフォーマンスな「ミニLED TV」を主軸に高価格帯市場へ侵入。従来の「低価格・量販型」から脱却し、プレミアム領域でも本格的に影響力を強めています。
・韓国勢の反撃(Micro RGBなどの次世代技術):
これに対し、高価格帯(2,500ドル以上)で圧倒的シェアを維持するサムスンやLGは、従来のOLED(有機EL)やQLEDに加え、マイクロLED(Micro LED)で色と輝度を極限まで制御する「Micro RGB TV」などの次世代技術を投入。技術格差による差別化で王座を死守する構えを見せています。
全体として、かつて不動であった韓国勢の二強体制に対し、技術力とブランド価値を備えた中国勢が肉薄しており、グローバル市場における競争環境の構造変化(シフト)が一段と鮮明に現れた年となりました。
【テレビ・液晶テレビ業界の世界市場規模】
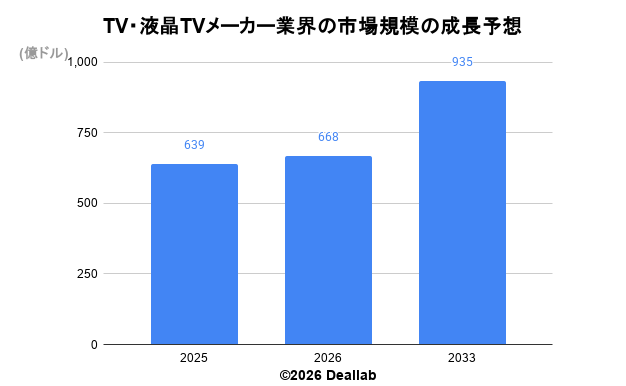
当データベースでは、2025年のテレビ・液晶テレビ業界の市場規模を639億ドルとしております。参照した各種調査データは次の通りとなります。
調査会社Grand View Researchによると、2025年の同業界の市場規模は639億ドルです。2033年にかけて年平均4.9%で成長し、規模は935億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 成長率見込み |
| 2025 | 639億ドル | – |
| 2026 | 668億ドル | – |
| 2033 | 935億ドル | 4.9% |
【M&Aの動向】
2017年 東芝、テレビ事業を中国ハイセンスに売却
2023年 SharpはSakai Display Products Corporationを完全子会社化
2024年 TCL King、TCL Industries Holdingsの関連会社Shenzhen Qihangの株式を取得
2024年 WalmartによるVizioの買収
【会社の概要】
Samsung Electronics co.,Ltd. (サムスン電子)
韓国を代表する総合エレクトロニクス企業です。スマートフォン、半導体、テレビ、家電製品を包括的に手掛けています。半導体部門(DS)ではDRAMやNAND型フラッシュメモリに加え、最先端メモリ(HBM)や受託生産(ファウンドリ)までを網羅。コンシューマー製品部門(DX)のスマホ(Galaxy)でも世界的なシェアを誇ります。
近年はAI技術を全ラインナップに融合させた「AI TV」の普及を掲げ、2,500ドル以上のプレミアム領域や、販売台数が前年比38%超の急成長を遂げている有機EL(OLED)および「Neo QLED」、超大型の「Micro RGB TV」へ戦略的リソースを集中させています。さらに詳しく
LG Electronics Inc. (LG電子、LGグループ)
家電・生活ソリューション(H&A)、メディア・エンターテインメント(MS※旧HE)、自動車部品(VS)など多岐にわたる事業を展開する韓国発のグローバル企業です。
近年はハードウェア単体の販売だけでなく、自社のスマートTV用OS「webOS」を活用した広告・コンテンツプラットフォーム事業(FAST/AVOD)などの非ハードウェア収益、および「家電サブスクリプション」といった高利益率なリテール・サービスビジネスへの構造転換(Quality Growth)を加速させており、これが同社の新たな成長エンジンとなっています。さらに詳しく
Hisense Visual Technology Co., Ltd. (ハイセンス、海信視覚技術)
1969年創業、中国・山東省青島に本拠を置く主要家電グループ「海信集団(Hisense Group)」傘下で、テレビ・ディスプレイ事業を担う中核企業です。グループ内ではエアコンや冷蔵庫を扱う「Hisense Home Appliances」などと並び、「Hisense(海信)」のほか、「Toshiba(レグザ事業)」「Gorenje」といったマルチブランド戦略を展開しています。
大型液晶やMini LEDテクノロジーの拡充に注力しています。2025年の通期出荷データにおいて、「100インチ以上の超大型TV市場」で3年連続世界第1位を獲得。さらに、独自技術による「レーザーTV(超単焦点プロジェクター型ディスプレイ)」市場でも7年連続で世界首位と市場を独占しています。欧米・日本市場でのブランド地位向上に加え、タイのスマート製造産業パークをはじめとする東南アジア(ASEAN地域)での現地生産体制の強化や、商業用ディスプレイなどのBtoB領域を第二の成長曲線として推進しています。さらに詳しく
TCL Technology Group Corporation (TCL科技集团股份有限公司、TCL科技集団)
1981年創業の中国を代表する大手家電・ディスプレイメーカーです。かつて仏トムソンのテレビ事業買収などでグローバル展開を加速させました。ディスプレイパネル製造を担う「CSOT(華星光電)」を傘下に持ち、パネルから完成品テレビまでを一貫生産する強固な垂直統合サプライチェーンを構築しています。
世界トップクラスの出荷台数規模を誇ります。高輝度・高画質と優れたコストパフォーマンスを両立させた「ミニLED TV(SQD-Mini LEDなど)」を武器に、プレミアム市場および北米・新興国市場でのシェアを拡大しています。また、次世代ディスプレイとして期待される「印刷方式有機EL(IJP OLED)」の社会実装を本格化させており、医療用から一般コンシューマー向けのゲーミングモニター市場、さらには車載用ディスプレイ領域まで「AI+ディスプレイ」の統合システムとして展開を進めています。さらに詳しく
Skyworth Group Co., Ltd. (スカイワース、創維集団)
中国・深圳に本社を置き、香港証券取引所に上場している大手家電メーカーです。スマートTV製品やセットトップボックス(STB)の製造・販売を中核事業としています。
中国国内市場における強固な顧客基盤を背景に、欧州ブランド(Metz)などを活用した海外市場での二桁成長を継続させています。近年は中高価格帯のMini LEDモデルやOLEDテレビの製品ポートフォリオを強化。テレビ事業でのスマート化を推進する一方で、近年の世界的なエネルギー転換の潮流に合わせ、住宅用太陽光発電(光伏)事業をはじめとする新規クリーンエネルギー領域への事業多角化を積極的に推進し、収益構造の安定化を図っています。さらに詳しく
Sony Corporation (ソニー株式会社)
ソニーグループ(ソニー)は、ゲーム、音楽、映画、エンタテインメント、半導体(イメージセンサー)、エレクトロニクスを包括する日本の大手総合エンターテインメント・テクノロジー企業です。
テレビ事業(「BRAVIA」ブランド)では、大型液晶パネルの自社製造を行わない完全ファブレス/委託方式を採用し、高画質プロセッサー(XR)や音響技術にリソースを集中させています。世界的な台数競争からは距離を置き、高単価な有機EL(OLED)やミニLEDを主軸とした高価格帯・利益率重視の「プレミアム戦略」を徹底。さらに、事業効率化やコスト最適化を目的とした中国TCLとのアセンブリ・生産分野でのアライアンス・合弁(JV)構築の動きなど、柔軟な構造改革を進めています。さらに詳しく
SHARP CORPORATION (シャープ株式会社)
富士康(Hong Hai/Foxconn)グループ傘下の日本の大手家電メーカーです。かつて自社生産の「亀山工場」や「堺工場(SDP)」で液晶TV市場を牽引しました。
しかし、液晶パネルの価格競争激化に伴い構造改革を断行。大型テレビ用液晶パネルを製造していた堺第10世代工場(SDP)の生産を停止(2024年〜2025年)し、大型パネルの自社製造から完全に撤退しました。現在はパネルを外部調達へ切り替え、AI技術を搭載した「AQUOS」ブランドのスマートTV事業やスマートホーム機能へリソースを集中する経営転換を図っています。さらに詳しく
VIZIO, Inc.(ビジオ)
米国発のスマートTVブランドであり、自社工場を持たないファブレス方式と、コストパフォーマンスの高い量販路線で北米市場において大きな存在感を示してきたメーカーです。
2024年末、米小売最大手ウォルマート(Walmart)による買収が完了し、完全子会社化されました。単なる「テレビ本体(ハードウェア)の販売」にとどまらず、自社のスマートTV OS「SmartCast」を通じた視聴データの収集やリテールメディア・広告プラットフォーム(Walmart Connect)との統合を加速。米国内のウォルマート店舗やEC軸の専用ブランドへと変革を遂げています。さらに詳しく
Xiaomi Corporation (シャオミ、 小米集团)
2010年設立、スマートフォンを中心にスマート家電やEV(電気自動車)まで幅広く手掛ける中国発の総合IT/エレクトロニクス企業です。
スマートTV事業においては、圧倒的なコストパフォーマンスと自社エコシステム(IoT連携機能・HyperOS)を武器に、中国国内およびインド、東南アジア、欧州などの新興・成長市場で急速に台数シェアを拡大。近年はチューナーレスTVや「A Proシリーズ」などの低価格〜中価格帯モデルを日本含むグローバル市場へ精力的に投入し、普及帯(ミドル・ローエンド)市場のシェア向上を牽引しています。さらに詳しく