液晶パネル(LCD)と有機ELディスプレイ(OLED)業界の世界シェア・売上高ランキング・市場規模について分析をしています。
液晶パネル分野では、中国のBOEテクノロジー(京東方科技)をはじめとする中国勢による巨額の設備投資によって、サムスン・LGの韓国勢やホンハイ・AUOなどの台湾勢が劣勢となっています。日本勢では、中小液晶パネル分野を中心に展開するジャパンディスプレイが再建途上です。
有機ELディスプレイ市場でも、先行してきた韓国勢に対し、中国勢が急速に追い上げを図っています。日本勢の巻き返しが期待されます。
液晶パネルと有機ELディスプレイ
液晶パネルと有機ELディスプレイの世代別主要工場
液晶および有機ELディスプレイ業界では、マザーガラスの大型化によって生産効率を高め、製造コストを下げようとする動きが活発です。 液晶パネルの大きさは畳約5.5畳分の第10世代から、第10.5世代(2940×3370mm)や第11世代(3000×3320mm)といった規格まで大型化が進んでいます。
2021年には中国のBOEやCSOTが第10.5世代の量産体制に移行しています。
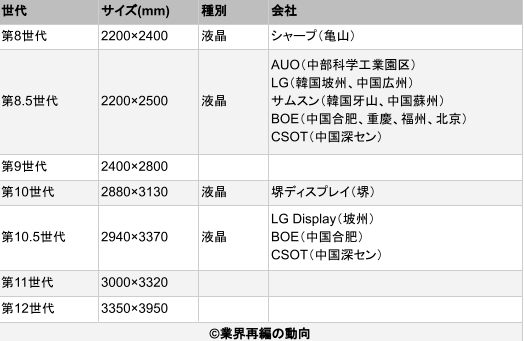
液晶パネルの世代別生産拠点の一覧
一方、今後の成長が期待される有機ELディスプレイ分野では、韓国のサムスンディスプレイやLGディスプレイが強い存在感を示しています。
主にスマートフォン向けとして第6世代(1500×925mm / 1500×1850mm)のマザーガラスが主流となっており、サムスンディスプレイ、LGディスプレイの韓国勢に加え、BOE、CSOT、エバーディスプレイ(Everdisplay)などの中国勢が生産拠点(成都、綿陽、武漢、上海など)を展開しています。
さらに、ノートPCやタブレットなどのIT機器向け需要の拡大に対応するため、より大型の第8.5世代(2200×2500mm)では、LGディスプレイが韓国・坡州(パジュ)等で生産体制を構築するなど、中・大型化への移行が進んでいるほか、足元では第8.6世代といった次世代大型ラインへの投資・移行も加速しています。
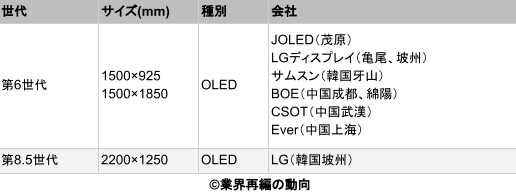
有機ELディスプレイの世代別生産拠点の一覧
液晶パネルと有機ELの主要部材一覧
液晶パネルの主要部材は、カラーフィルター、バックライトユニット(導光板、反射フィルム、拡散フィルム、プリズムシート、冷陰極管等)、偏光板、ガラス基板、ドライバICであり、各部材において専業メーカーが覇を競っています。
例えば、偏光板では日東電工が圧倒的なシェアを持ち、カラーフィルターでは大日本印刷やTOPPAN(旧・凸版印刷)が印刷技術を生かして強みを発揮しています。その他の部材では、配向膜(JSR、日産化学)、液晶(チッソ、DIC)、カラーレジスト(JSR)、位相差フィルム(富士フイルム、コニカミノルタ、日本ゼオン)などが挙げられます。
有機ELの重要な部材である発光材料分野では、サムスンに加え、出光興産や米国UDC(Universal Display Corporation)などが競合しています。
【液晶パネルと有機ELディスプレイ業界の世界市場シェア】
液晶パネルと有機ELディスプレイ業界の2025年度の売上高⇒参照したデータの詳細情報を分子に、また後述する業界の市場規模を分母にして、2025年の液晶パネルと有機ELディスプレイ業界の市場シェアを簡易に試算しますと、1位はBOE(京東方)、2位はサムスンディスプレイ、3位はLGディスプレイとなります。

| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1位 | BOE Technology Group Co., Ltd. | BOE(京東方) | 14.47% |
| 2位 | SAMSUNG DISPLAY | サムスンディスプレイ | 11.95% |
| 3位 | LG Display Co., Ltd | LGディスプレイ | 10.33% |
| 4位 | TCL CSOT | 華星光電 | 9.15% |
| 5位 | AUO Corporation | AUO | 5.20% |
| 6位 | Innolux Corporation | イノラックス | 4.24% |
| 7位 | Tianma Microelectronics Co., Ltd. | TIANMA(天馬微電子) | 3.15% |
| 8位 | HKC Corporation | HKC | 2.58% |
| 9位 | SHARP CORPORATION | シャープ | 1.58% |
| 10位 | Hannstar Display Corporation | ハンスターディスプレイ | 1.06% |
| 11位 | Japan Display Inc. | ジャパンディスプレイ | 0.49% |
| 12位 | Everdisplay Optronics (Shanghai) Co., Ltd. | エバーディスプレイ | 0.47% |
1位は中国のBOEテクノロジー(京東方)です。豊富な政府支援を背景に大型から中小型の液晶パネル市場で圧倒的な価格支配力を築いてきました。近年では次世代の有機EL(OLED)ディスプレイ分野への巨額投資も加速させ、市場での優位性をさらに固めています。また、4位のTCL CSOTなど他の中国勢も急激に台頭し、業界全体で中国メーカーの存在感が一段と鮮明になっています。
一方、かつて市場をリードしていた韓国勢は大きな戦略転換を余儀なくされました。2位のサムスンディスプレイは採算の悪化した大型液晶パネルの生産から完全に撤退し、スマートフォンやIT機器向けの有機ELパネルへ経営資源を集中させています。3位のLGディスプレイも液晶事業を大幅に縮小し、テレビ用の大型有機ELおよび高収益な車載用ディスプレイへのシフトを進めています。
こうした中で日本勢は、韓国や中国の巨額資本による量産競争で劣勢となり、パネル生産からは撤退・縮小が相次ぎました。しかし、日立・ソニー等の流れをくむジャパンディスプレイやシャープが再建・構造改革を進める一方、日本の素材・部材メーカーは偏光板やカラーレジスト、発光材料などで世界トップクラスのシェアを死守しています。
欧米勢は自国でのパネル量産から退いているものの、アップルをはじめとする巨大IT企業や自動車メーカーがプレミアム端末・車載向けの高付加価値ディスプレイの最大需要地として、業界全体のトレンドを左右する重要な役割を担っています。
【液晶パネルと有機ELディスプレイ業界の世界市場規模】
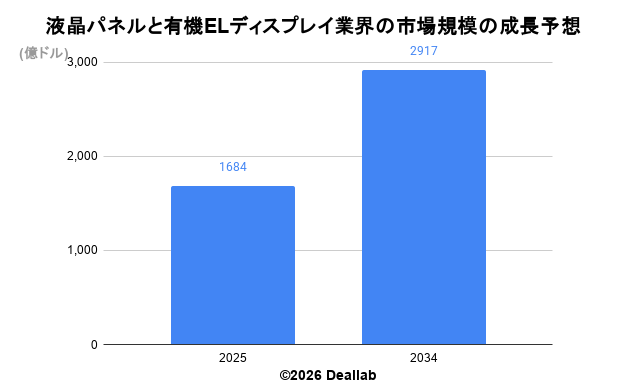
当データベースでは、2025年の液晶パネルと有機ELディスプレイ業界の市場規模を1,684億ドルとしております。
参照した各種調査データは次の通りとなります。
調査会社Data Inteloによると、2025年の同業界の市場規模は1,684億ドルです。2034年にかけて年平均6.3%で成長し、規模は2,917億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 年平均成長率 |
| 2025 | 1,684億ドル | – |
| 2034 | 2,917億ドル | 6.3% |
【M&Aの動向】
2022年 シャープが堺ディスプレイプロダクトを完全子会社化
2022年 AUO社はRV Companyの100%の株式を取得し、完全子会社化。
RV Companyはデジタルサイネージのコンテンツ管理システムの設計・統合サービスを提供。
2023年 BOE社は、IoTディスプレイ戦略を推進するための一環として、北京联合超高清视频技术协同中心有限公司(Beijing United Ultra High-Definition Video Technology Collaboration Center Co., Ltd.)を買収
2023年 BOE社は、华灿光电股份有限公司(HC SemiTek Corporation)を買収”
2024年 AUO、BHTC買収の完了を発表、スマートモビリティサービスにおけるサプライヤーリーダーシップを強化
2025年 TCL CSOT(華星光電)、LGディスプレイの中国・広州大型液晶(LCD)パネル工場を買収
【会社の概要】
BOE Technology Group Co., Ltd.(BOE、BOEテクノロジーグループ、京東方科技集団)
中国の北京に本拠を置く政府系ディスプレイ大手です。液晶(LCD)領域で世界最大規模のシェアを維持するほか、スマートフォンおよびIT機器向け有機EL(OLED)にも巨額投資を実施しており、成都市などに第8.6世代OLEDラインの建設を進めています。次世代表示技術やIoTソリューション事業にも注力しています。さらに詳しく
Samsung Display Co., Ltd.(サムスンディスプレイ)
韓国サムスン電子傘下のディスプレイ専業メーカーです。大型液晶パネル事業からは撤退を完了し、スマートフォン向け小中型有機EL(OLED)分野で圧倒的なシェアと技術力を誇ります。近年はQD-OLED(量子ドット有機EL)や、ノートPC・タブレット向け第8.6世代OLEDラインへの投資に経営資源を集中させています。さらに詳しく
LG Display Co., Ltd.(LGディスプレイ)
韓国LGグループのディスプレイメーカーです。大型テレビ用有機EL(OLED)パネルや車載用OLED分野に強い優位性を持ちます。液晶(LCD)事業の縮小・構造改革を進めており、中国・広州の大型LCD工場の売却などを経て、高付加価値な有機EL事業および車載ディスプレイ領域への移行を加速させています。さらに詳しく
TCL China Star Optoelectronics Technology Co., Ltd. (TCL CSOT、TCL華星光電技術有限公司)
中国家電大手TCL集団(TCL Technology)傘下の主要ディスプレイメーカーです。第11世代(超大型)液晶工場を中心にテレビ用大型パネルで高いシェアを持ちます。LGディスプレイの広州工場の買収合意などを通じて液晶事業の基盤を一段と強化する一方、印刷方式OLEDや中小型パネルの開発・量産化にも注力しています。
AUO Corporation(AUO、友達光電股份有限公司)
台湾の大手ディスプレイメーカーです。液晶パネル供給に加え、モビリティ(車載)領域への戦略シフトを推進しています。2024年にドイツの車載提携大手BHTC(Behr-Hella Thermocontrol)の買収を完了し、車載コックピット統合ソリューションおよびスマートモビリティ分野における供給体制を強化しています。
Innolux Corporation(イノラックス、群創光電股份有限公司)
台湾フォックスコン(鴻海精密工業)グループ傘下の主要液晶メーカーです(旧奇美電子)。テレビ・モニター向け中大型パネルから車載・医療向けパネルまで幅広く手掛けます。近年はディスプレイ製造技術を応用した半導体パッケージング(FPLP)などの新領域への事業多角化を進めています。
Tianma Microelectronics Co., Ltd.(TIANMA、天馬微電子股份有限公司)
中国の中小型ディスプレイ大手メーカーです。スマートフォンや車載用、産業用の中小型液晶パネルに強い基盤を持ちます。急速に拡大する車載需要に対応するとともに、柔性(フレキシブル)有機EL(OLED)ラインへの投資を積極的に行っています。
HKC Corporation Limited(HKC、恵科股份有限公司)
中国の大型液晶パネル・ディスプレイ製品メーカーです。自社ブランドのテレビやモニター事業を展開するとともに、大型液晶パネル(G8.6ライン等)の供給で急速にシェアを拡大し、中国勢の一角として存在感を高めています。
SHARP CORPORATION(シャープ株式会社)
台湾のフォックスコン(鴻海)グループ傘下の総合電機メーカーです。液晶技術「IGZO」等に強みを持ちますが、事業再編の一環として2024年8月に子会社「堺ディスプレイプロダクト(SDP)」の堺工場における大型テレビ用液晶パネルの生産を停止し、国内での大型液晶生産から撤退しました。今後はブランド事業および車載・中小型ディスプレイ事業への集約を進めています。さらに詳しく
HannStar Display Corporation(ハンスターディスプレイ、瀚宇彩晶股份有限公司)
1998年に設立された台湾のディスプレイメーカーです。中小型液晶パネルを中心に、ウェアラブル端末、スマート家電、車載、産業用ディスプレイ向け製品に強みを持っています。
Japan Display Inc.(JDI、株式会社ジャパンディスプレイ)
日本の小中型ディスプレイメーカーです。2012年にソニー、東芝、日立製作所の液晶事業が統合して誕生しました。車載・産業用ディスプレイへの特化を進めるとともに、次世代有機EL技術「eLEAP」などのライセンス・量産化技術の開発による事業再編に取り組んでいます。(※過去に子会社化したJOLEDは2023年に民事再生手続きを申請・破産手続きを開始しています)
Everdisplay Optronics (Shanghai) Co., Ltd. (EDO、エバーディスプレイ、上海和輝光電股份有限公司)
2012年に設立された中国・上海市に本拠を置く有機EL(OLED)専門メーカーです。小型スマートフォン向けからタブレット・ノートPC用中型有機ELパネルの量産に特化し、中国国内のIT機器向けOLED市場で事業を展開しています。
【関連ページ】
パソコン業界の世界市場シェアの分析
半導体メーカーの世界市場シェアの分析
NAND型フラッシュメモリー業界の世界市場シェアの分析
DRAM業界の市場シェアの分析
ソリッドステートドライブ(SSD)業界の世界市場シェアの分析
ハードディスクドライブ業界の市場シェアの分析
ファウンドリ・半導体受託生産業界の世界市場シェアの分析
シリコンウエハ業界の世界市場シェアの分析