船舶エンジン業界の世界市場シェアと市場規模について分析しています。
業界大手であるバルチラ、カミンズ、ボルボペンタ、ロールス・ロイス、ジャパンエンジンコーポレーションなどの概要や動向についても詳しく解説します。
(※キャタピラーやマン・エナジーソリューションなど、該当事業の売上が非開示の企業はランキング対象から除外しています)
なお、本記事では、プロペラ等の周辺機器を含む『船舶推進システム』を除外し、動力源としての『船舶エンジン(内燃機関)』関連事業を分析しています。
船舶推進システム業界の世界市場シェアと市場規模 – deallab
【船舶エンジン業界とは】
船舶エンジン業界を深く理解する上で欠かせない最大の特徴が、「設計・開発(ライセンサー)」と「実際の製造(ライセンシー)」が分離した『ライセンスビジネス構造』にあります。
これは、米コカ・コーラ社から原液のレシピ(知財)提供を受けた世界各国のボトラー企業が、地域ごとにコカ・コーラを製造・販売するビジネスモデルに酷似しています。
- 設計ライセンサー(知財の保有者):
ドイツのマン・エナジーソリューションや日本のジャパンエンジンコーポレーションなどがこれに該当します。彼らは最先端のエンジン(2ストローク大型主機関など)の設計・開発を行い、その知的財産権(特許)をグローバルに供与します。 - 製造ライセンシー(実際の製造者):
ライセンサーから設計図を買い、自社の巨大な工場で実際に船舶エンジンを組み立てる各国の主要造船会社や重電メーカー(韓国のHD現代重工業や、日本の三井E&Sなど)がこれに該当します。
一方で、中・高速の4ストロークエンジンや小型艇向けを主戦場とするバルチラやボルボ・ペンタ、ロールス・ロイスなどのプレイヤーは、自社で設計から完成品の製造・直接販売までを一貫して行う「垂直統合型」のモデルを採用しています。
この「ライセンス型」と「完成品直販型」という2つのビジネスモデルが市場に混在していることが、船舶エンジン業界のシェア分析を複雑にし、また同時に非常にユニークな市場を形成している要因となっています。
【船舶エンジン業界の世界市場シェア】
船舶エンジン業界の2025年度の売上高⇒参照したデータの詳細情報を分子に、また後述する業界の市場規模を分母にして、2025年の船舶エンジン業界の市場シェアを簡易に試算しますと、1位はバルチラ、2位はカミンズ、3位はボルボペンタとなります。

| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1位 | Wartsila | バルチラ | 21.30% |
| 2位 | Cummins | カミンズ | 20.03% |
| 3位 | AB Volvo Penta | ボルボ・ペンタ | 11.19% |
| 4位 | ROLLS-ROYCE HOLDINGS PLC | ロールス・ロイス | 5.32% |
| 5位 | Japan Engine Corporation | 株式会社ジャパンエンジンコーポレーション | 0.97% |
1位は、船舶エンジンの老舗であったスズラー(Sulzer)を買収した、フィンランドのバルチラ(Wärtsilä)です。
新造船向けでは主に中速・4ストローク(4サイクル)エンジンに集中する戦略をとっています。中速エンジンは、エンジンスペースに制約のある客船やフェリー等に使用されるケースが多く、安定した燃焼効率と補助機関(発電用)としての圧倒的なシェアが強みです。なお、大型商船用の低速2ストロークエンジン部門(ウィンタートゥール・ガス&ディーゼル:WinGD)については、中国船舶工業集団(CSSC)に売却し撤退しています。
2位は、米国ディーゼルエンジン大手のカミンズ(Cummins)です。
軽量・高出力かつ高い信頼性を誇る高速4ストロークエンジンに強みを持ち、高速救助艇、内水面輸送船、小型商業船や漁船の主機関、さらには大型商船の発電用補機市場で絶大なシェアを確保しています。北米や欧州の厳しい排ガス規制(IMO Tier III等)への適応力でも業界をリードしています。
3位は、スウェーデンのボルボ・ペンタ(AB Volvo Penta)です。
ボルボ・グループの船舶部門として、大型ヨット、プレジャーボート、小型商業船向けの中・高速エンジンを展開しています。独自の推進一体型システムである『Volvo Penta IPS』プラットフォームを武器に、高単価かつ高収益なパッケージ販売で高い存在感を示しています。
4位は、イギリスのロールス・ロイス(Rolls-Royce Holdings plc)です。
パワーシステムズ部門が展開する「mtu」ブランドの超高速・高出力マリンエンジンを主軸としており、メガヨット、高速フェリー、そして各国の海軍艦艇(軍艦)といった高度な技術と信頼性が求められる防衛・高級船市場に特化しています。なお、中速エンジンを扱っていたBergenブランドについては、2021年に売却を完了しています。
5位は、日本のジャパンエンジンコーポレーション(J-ENG)です。
三菱重工の船舶エンジン事業の流れを汲み、世界に3つしか存在しない大型2ストロークエンジンの設計ライセンサーの一角を担っています。独自技術である『三菱UE機関』の知財を保有し、環境負荷の低い次世代燃料(アンモニア・水素)エンジンの開発において、欧州のメガライセンサー陣営の牙城に挑みます。
※その他、船舶エンジン市場の完成品直接販売やライセンス等で巨大な影響力を持つキャタピラー(Caterpillar / 独MaKを買収)や、大型2ストロークライセンサーで世界シェア8割を握るマン・エナジーソリューション(MAN Energy Solutions / 現Everllence / 独B&Wを買収)の2社など、船舶エンジン事業の売上高が非開示の企業については、当ランキングの対象外としています。
【船舶エンジン業界の世界市場規模】
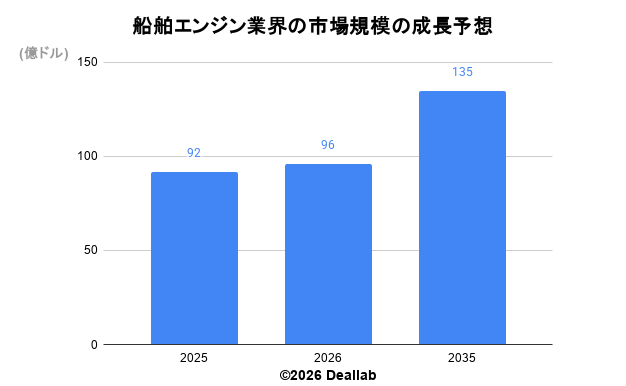
当データベースでは、2025年の船舶エンジン業界の市場規模を92億ドルとしております。
参照した各種調査データは次の通りとなります。
調査会社GMインサイツによると、2025年の同業界の市場規模は92億ドルです。2035年にかけて年平均3.9%で成長し、規模は135億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 年平均成長率 |
| 2025 | 92億ドル | – |
| 2026 | 96億ドル | – |
| 2035 | 135億ドル | 3.9% |
【M&Aの動向】
1997年 バルチラがスイスのSulzerの船舶エンジン事業を買収
2011年 フォルクスワーゲンがマンエナジーソリューションを買収
2016年 バルチラが2ストローク低速用船舶エンジン事業を中国造船大手の中国船舶工業集団公司(CSSC)との合弁会社WinGDへ売却し、全株式をCSSCへ譲渡
2017年 三菱重工業の船舶エンジン事業と神戸発動機が経営統合し、ジャパンエンジンコーポレーションが誕生
2022年 ロールスロイスが中速エンジンブランドBergenを英エンジニアリング企業のラングレー・ホールディングスに売却
2022年 ワルチラ社、スマートポートエコシステム構想の加速に向けPortLink Globalを買収
【会社の概要】
Wartsila(バルチラ)
1834年、カレリア地方に製材所として設立されたルーツを持つ、フィンランドに本拠を置く船舶用中・高速4ストローク(4サイクル)エンジンの世界最大手メーカーです。
かつてスイスのSulzer(スルザー)の船舶エンジン事業を買収して規模を拡大しました。大型商船向けの2ストローク低速用船舶エンジン事業(ウィンタートゥール・ガス&ディーゼル:WinGD)からは、中国船舶工業集団(CSSC)へ全株式を譲渡して完全撤退しています。
現在は新造船向けの4ストローク中速エンジン、船内発電用の補助機関、船体設計、プロペラ、航海・通信システムにリソースを集中しているほか、既存船のメタノール燃料化といったレトロフィット(改造)やメンテナンスなどのサービス事業が売上の半分以上を占める高収益構造を確立しています。さらに詳しく
Cummins(カミンズ)
1919年創業の米国を代表する独立系ディーゼルエンジンメーカーです。
船舶エンジン業界においては、軽量・コンパクトかつ高出力な高速4ストロークエンジン市場のメガプレイヤーとして知られています。主に「QSB」「QSM」「X15」シリーズなどの高速船舶用エンジンを展開し、沿岸警備隊の高速巡視艇、救助艇、内水面輸送船、漁船の主機関として圧倒的なシェアを誇ります。また、大型商船用の船内発電用(補助機関)パッケージシステムでも強みを持っています。陸上トラック部門で培った高度な排ガス後処理(SCR)技術を横展開し、国際海事機関(IMO)のTier III規制や米環境保護庁(EPA)のTier 4といった厳しい環境規制に適応したクリーンディーゼルで高い競争力を維持しています。
直近ではメタノール燃料対応の船舶エンジンで船級認証を取得するなど、次世代の脱炭素化投資も加速させています。さらに詳しく
AB Volvo Penta(ボルボ・ペンタ)
世界的な自動車・商用車グループであるボルボ(Volvo Group)の船舶および産業用エンジン部門です。ヨットやプレジャーボートなどのレジャー艇、および中小型の商業船舶・作業船向け中・高速エンジンにおいて世界トップクラスのシェアを誇ります。
最大の強みは、独自開発の推進一体型システム『Volvo Penta IPS』プラットフォームです。操船性・燃費性能に優れたこのシステムを武器に、高級ボート市場で不動の地位を築いており、直近ではハイブリッド推進や電動化ソリューションの社会実装を進めています。さらに詳しく
ROLLS-ROYCE HOLDINGS PLC(ロールス・ロイス)
英国に本拠を置く航空機・船舶エンジンメーカーです。高級車のロールス・ロイスとは現在は完全に別資本の独立会社となっています。
一時は英政府により国有化されましたが、積極的な買収により成長し、現在は民間航空、防衛、パワーシステムの3つをコア事業としています。船舶エンジン事業はパワーシステムズ部門が管轄しており、主に『mtu』ブランドの超高速・高出力4ストロークエンジンを展開しています。これにより、高級メガヨットや高速フェリー、そして各国の海軍艦艇(軍艦)といった最高峰の信頼性を求められる防衛・高級船市場に特化して極めて高い利益率を確保しています。
なお、燃料噴射装置を手掛けるロランジュ(L’Orange)の売却に続き、中速エンジンを担っていたBergen(バーゲン)ブランドについても、2021年末に英産業グループへの売却を完全に完了しており、現在は高速エンジンおよび船舶のデジタル自動化システムへリソースを集中させています。さらに詳しく
Japan Engine Corporation (株式会社 ジャパンエンジン コーポレーション)
三菱重工業の船舶エンジン事業を神戸発動機と経営統合することで合意し、2017年にジャパンエンジンコーポレーションが誕生しました。1955年に国産技術の粋を結集して開発された、日本独自の大型2ストローク低速ディーゼル機関である『三菱UE機関』の知的財産(知財)と開発ライセンス権を単独で保有する、世界三大ライセンサーの一角です。
実際の製造においては自社製造(単体ベース)だけでなく、中国や日本のライセンシー造船所へのライセンス供与(ロイヤリティ収入モデル)を通じてグローバルシェアを急拡大させています。直近では最新モデルの累計受注が500機を突破したほか、国のグリーンイノベーション基金(NEDO)等の支援を受け、世界初となる大型商船用「アンモニア燃料2ストロークエンジン」や水素燃料エンジンの実証運転に成功するなど、欧州メガライセンサー陣営の牙城を崩す環境リーディングカンパニーとして注目を集めています。さらに詳しく
三菱重工について
1884年に創業された日本を代表する重工業グループで、三菱グループの中核企業の1社です。戦前は軍産複合体として戦艦武蔵やゼロ戦を手掛け、戦後は民間向けの発電所システム、航空機エンジン、航空機、フォークリフト、防衛関連機器などを製造販売しています。現在はJ-ENGの大株主として連携を維持しています。さらに詳しく
Everllence SE(エバレンス / 旧 MAN Energy Solutions)
1758年に創業したルール地方の鉄工所にルーツがある、ドイツに本拠を置く世界最大の船舶エンジン設計ライセンサーです。2025年6月に、海運・造船業界で圧倒的な知名度を誇った「MAN Energy Solutions」から「Everllence(エバレンス)」へと社名を一新しました。
1981年に船舶エンジンの老舗であるデンマークのBurmeister & Wain(B&W)を買収して以来、大型商船の主機関である低速2ストロークエンジン市場において世界シェア約80%という圧倒的な地位を占めています。新造船舶エンジン事業は主に世界中の巨大造船所(韓国のHD現代重工業や中国のCSSC、日本の三井E&Sなど)へのライセンス供与モデルをとっており、同社の帳簿にはライセンス収入(ロイヤリティ)が主に計上されます。環境規制対応においても、メタノール二元燃料エンジンの受注が1,000機を突破しているほか、世界初となるアンモニア燃料対応大型2ストロークエンジンの型式承認を取得するなど、市場の脱炭素化トレンドの主導権を握っています。さらに詳しく
Caterpillar Inc.(キャタピラー)
1925年に設立された米国に本社を置く世界最大の建設機械・鉱山機械メーカーです。
「CAT」の愛称と建機における黄色の配色が特徴で、資源開発や建設工事向けの建機のほか、船舶エンジンなどを手掛けます。船舶エンジン領域は、同社の巨大な「エネルギー・交通」部門に内包されており、汎用的な産業用に比べて平均販売単価が約3倍と高い船舶エンジンの特性を活かし、完成品の直接販売額ベースでは世界トップクラスの売上規模を誇ります。
自社ブランドの高速ディーゼルに加え、買収したドイツの老舗「MaK(マック)」ブランドを擁し、近海フェリー、オフショア作業船、大型漁船の主機関、ならびに大型商船の船内発電機(補助機)として絶大な支持を得ています。世界中の港湾をカバーする圧倒的なディーラー網と部品交換サポート、リアルタイムのデータ収集システム「Product Link」を用いた予防保全サービスが最大の強みです。さらに詳しく