Caterpillar(キャタピラー)は1925年に設立された米国に本社を置く世界最大の建機・重機メーカーです。CATの愛称と建機における黄色の配色が特徴です。資源開発や建設工事向けの建機、鉱山機械、エンジンなどを手掛けます。部品交換などのサポート体制が充実している点に強みがあります。リアルタイムのデータ収集はProduct Linkで展開しています。
2021年度
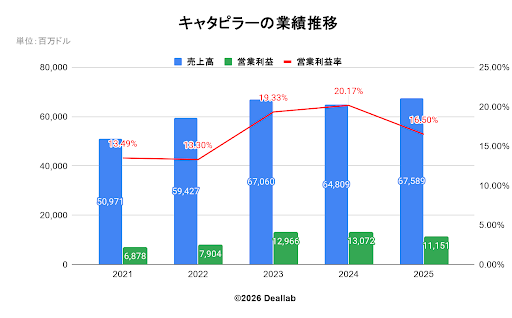
売上高は50,971百万ドルで、前年度比22%増となりました。営業利益は6,878百万ドルになりました。営業利益率は13.5%になりました。
売上高の増加は主に、機器やサービスに対するエンドユーザーの需要の増加とその影響による販売量の増加によるものです。営業利益の増加は、販売価格と販売量が共に増加した為です。
2022年度
売上高は59,427百万ドルで、前年度比17%増となりました。営業利益は7,904百万ドルになりました。営業利益率は13.3%になりました。
販売価格が上昇し、販売量も増加したため、売上高と営業利益が共に増加しましたが、為替変動の影響で一部相殺させました。
2023年度
売上高は67,060百万ドルで、前年度比13%増となりました。営業利益は12,966百万ドルになりました。営業利益率は19.3%になりました。
販売価格が上昇し、販売量も増加したため、売上高と営業利益が共に増加しました。
2024年度
売上高は64,809百万ドルで、前年度比3.4%減となりました。営業利益は13,072百万ドル、営業利益率は20.2%になりました。
売上高の減少は、主にエンドユーザー向けの機器販売の減少や、ディーラー在庫の動向変化による販売量の減少(マイナス影響)が響いたためです。一方、営業利益は前年比で約1%の微増となり、利益率も向上しました。これは、販売量の減少によるマイナス影響を、有利な価格実現(値上げの効果)が上回って相殺したためです。
2025年度
売上高は67,589百万ドルで、前年度比約4.3%増となり、同社の過去最高を記録しました。営業利益は11,152百万ドル、営業利益率は16.5%になりました。
売上高の増加は、主に北米を中心としたインフラ投資や、AI・データセンター向けの発電需要(大型エンジンなど)の急増に伴う販売量の増加が力強く牽引したためです。一方、営業利益と利益率は、主に高い関税の引き上げに伴う製造コストの増加(通期で利益を大きく圧迫)や、一部不利な価格実現による影響もあり前年より低下しました。
Caterpillar(キャタピラー)の業績推移
2025年第1四半期(1ー3月)
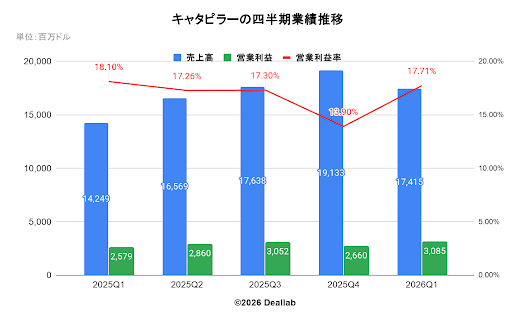
売上高は14,200百万ドルになりました。営業利益は2,579百万ドル、営業利益率は18.1%になりました。
2024年度第1四半期と比較して売上高は10%減少しました。この減少は主に販売量の減少と不利な価格実現によるものです。販売量の減少は主にディーラー在庫の動向変化(前年同期のような大幅な在庫積み増しがなかったこと)に起因しています。営業利益の減少(前年比27%減)も、この販売量減少と価格実現の悪化、および為替のマイナス影響が主因となりました。
2025年第2四半期(4ー6月)
売上高は16,600百万ドルになりました。営業利益は2,860百万ドル、営業利益率は17.3%になりました。
2024年度第2四半期と比較して売上高は1%減少しました。この減少は主に不利な価格実現によるもので、エンドユーザー向け機器販売の増加が牽引した販売量増加によって部分的に相殺されました。営業利益が前年同期比で18%減少した原因は、主に関税の引き上げに伴う製造コストの増加によるものです。
2025年第3四半期(7ー9月)
売上高は17,600百万ドルになりました。営業利益は3,052百万ドル、営業利益率は17.3%になりました。
2024年度第3四半期と比較して売上高は10%増加しました。この増加は主に販売量の増加によるもので、エンドユーザー向けの機器販売の好調(底堅い需要)が寄与しました。営業利益は前年同期比で3%の微減となりましたが、これは主に引き続き重荷となった関税や原材料等の製造コスト上昇、および不利な価格実現による影響を、販売量の増加が部分的に相殺した形となりました。
2025年第4四半期(10ー12月)
売上高は19,100百万ドルになりました。営業利益は2,660百万ドル、営業利益率は13.9%になりました。
2024年度第4四半期と比較して売上高が18%増加したのは主に販売量の増加によるもので、電力・エネルギー部門(特に発電やガス圧縮向け)の大幅な需要増が牽引しました。一方、営業利益の減少は、鉄道(Rail)部門の在庫評価減に伴う再編費用の増加や、高い関税の影響を受けた製造コストの増加によるものです。
2026年第1四半期(1ー3月)
売上高は17,415百万ドルになりました。営業利益は3,085百万ドル、営業利益率は17.7%になりました。
2025年度第1四半期と比較して、売上高は22%増加し非常に強いスタートとなりました。この大幅な増加は、主に販売量の増加と有利な価格実現によるものです。販売量の増加は、エンドユーザー市場(特にAI・データセンター向けの発電需要)に牽引された電力・エネルギー部門や、北米を中心とする建設機械部門の好調な需要によってもたらされました。
一方で、営業利益率が前年同期に比べて微減したのは、主に高い関税コストに伴う製造コストの増加、および人件費の増加等による販売管理費・研究開発費(SG&A/R&D)の増加が、増収による利益押し上げ効果を部分的に相殺したためです。
Caterpillar(キャタピラー)の四半期業績推移
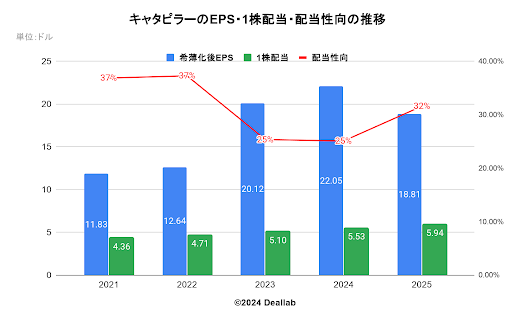
2025年度の希薄化後EPSは前年度比15%減の18.81ドルになりました。1株当たりの配当は前年度比7%増の5.94ドルになりました。配当性向は32%になりました。
Caterpillar(キャタピラー)のEPS・1株配当・配当性向の推移
2026年度第1四半期の決算発表において、通期の売上高および収益見通しを、主要事業セグメント全体における予想を上回る勢いを反映し、10%台前半の成長率に引き上げました。
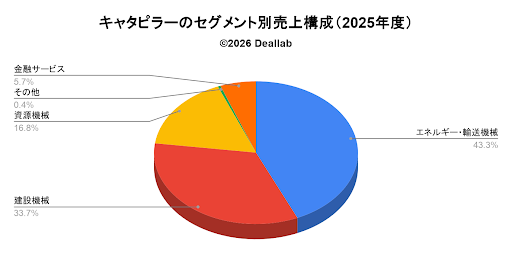
セグメントは、建設機械、資源機械、エネルギー・輸送機械、その他、金融サービスに分類されます。セグメント別の売り上げ構成は以下の通りです。
Caterpillar(キャタピラー)のセグメント別売上構成(2024年度)
建設機械
インフラ、林業、建築物の建設に機械を使用する機械を開発製造販売しています。アスファルト舗装機、林業用掘削機、バックホーローダー 、トラクター、ショベルカー、ローダー などが主要建機となります。
資源機械
鉱業、重建設向けにマイニングトラック、ホイールローダー、油圧ショベル、オフハイウェイトラック、 ロングウォール・マイナーなどの機器を開発製造販売しています。
エネルギー・輸送機械
レシプロエンジン、発電機セット、ガスタービン、遠心式ガスコンプレッサー、ディーゼル電気機関車や鉄道関連製品などの開発製造販売を行っています。船舶エンジンは1997年に買収したドイツのMAK(マシーネンバオ・キール、元々ドイツで潜水艦のUボートを製造していた会社)ブランドで展開しています。
金融サービス
製品販売の際にファイナンスを提供しています。
その他
フィルターや油圧ホースなどの交換部品を扱うCaterpillar RemanufacturingやFilterなどを提供しています。
2011年
鉱山などで使用する機械を設計・製造するBucyrus Internationalを買収
ブラジルのディーゼルエンジン製造企業MWM Holding GmbH (MWM) を買収
2014年
物流事業を売却し、物流市場から撤退
2017年
建設機械のシェアリング・管理プラットフォームを運営するスタートアップ企業Yard Clubを買収
2020年
ロボットおよび自律技術ソリューションを開発するMarble Robotの一部事業を買収
2021年
二酸化炭素回収技術会社「CarbonPoint Solutions」として事業を展開するEnhanced Energy Groupを買収
イギリスのWierのオイル・ガス事業を買収
2022年
分散型エネルギー リソース事業を行うTangent Energy Solutionsを買収
2026年
自動化と電動化の取り組みを強化するためモナーク・トラクター社を買収
オーストラリアを拠点とする鉱業ソフトウェア企業であるRPMGlobalを買収
鉱業向け空間データ取得、処理、分析ソリューションの大手プロバイダーSkycatchを買収