半導体製造装置業界の世界市場シェア、売上高ランキング、市場規模、M&A(合併買収)について分析しています。
ASML、アプライドマテリアルズ、ラムリサーチ、東京エレクトロン、アドバンテストといった主要半導体製造装置メーカーの最新概要や動向も掲載しています。
【半導体製造装置について】
半導体製造装置は、半導体デバイスや集積回路(IC)を製造するための機器の総称です。半導体の製造プロセスは非常に複雑で、多くの異なる種類の装置を必要とします。以下は、半導体製造の主要な工程とその工程に関連する主な装置についての説明です。
- 1. ウエハの準備
シリコンウエハを製造・調整するための装置が使用されます。ウエハは、純粋なシリコンから成る薄い円盤で、これが半導体デバイスの基板となります。 - 2. 成膜(酸化・拡散・CVD・PVD)
ウエハの表面に絶縁膜や金属膜などの薄膜を形成する工程です。熱によって酸化膜を形成する装置(KOKUSAI ELECTRICなど)や、ガスから薄膜を成長させるCVD・ALD装置(アプライドマテリアルズや東京エレクトロンなど)が活躍しています。 - 3. リソグラフィ(露光)
フォトマスクを使用して、ウエハ上の感光性樹脂に回路パターンを転写する工程です。最先端の微細化を支えるEUV(極端紫外線)やDUV露光装置の市場をASMLが独占しており、キヤノンやニコンも独自の露光技術を展開しています。 - 4. エッチング
リソグラフィで転写されたパターンに従い、不要な薄膜を選択的に除去する工程です。3D NANDなどの高難度な微細加工を強みとするラムリサーチや、幅広いラインナップを持つ東京エレクトロンなどが主要メーカーです。 - 5. 洗浄
各プロセスの前後で、ウエハ表面の微細な塵や化学物質を取り除く工程です。半導体の歩留まり(良品率)向上に直結する極めて重要な工程であり、SCREENホールディングスや東京エレクトロンが世界市場をリードしています。 - 6. イオン注入・CMP(平坦化)
半導体の電気的特性を調整するために特定の原子を打ち込むイオン注入や、ウエハの表面を化学的・機械的に削って完全に平坦化するCMP(アプライドマテリアルズや荏原製作所など)が行われます。 - 7. テスト・検査(前工程・後工程)
回路が正常に機能するか、欠陥がないかを調べる工程です。ウエハ段階での電気特性を測る計測・検査装置(KLAや東京エレクトロンなど)や、最終チップの性能を試験する自動テスト装置(ATE)で世界を牽引するアドバンテストなどが存在します。
半導体製造は、これらの工程を何度も繰り返して行われます。現在は、生成AI向け半導体の台頭に伴い、ウエハに回路を形成する「前工程」だけでなく、複数のチップを高度に繋ぎ合わせる先端パッケージングやHBM(高帯域幅メモリ)製造などの「後工程」の装置も急速に進化しています。
【半導体製造装置業界の世界市場シェア】
半導体製造装置業界の2025年度の売上高⇒参照したデータの詳細情報を分子に、また後述する業界の市場規模を分母にして、2025年の半導体製造装置業界の市場シェアを簡易に試算しますと、1位はASML、2位はアプライドマテリアルズ、3位は東京エレクトロンとなります。

| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1位 | ASML | ASML | 28.29% |
| 2位 | Applied Materials | アプライドマテリアルズ | 15.39% |
| 3位 | Lam Research | ラムリサーチ | 13.65% |
| 4位 | Tokyo Electron | 東京エレクトロン | 11.30% |
| 5位 | KLA | KLA | 9.00% |
| 6位 | Advantest | アドバンテスト | 4.74% |
| 7位 | NAURA | 北方華創 | 3.98% |
| 8位 | Hitachi Hightech | 日立製作所(旧日立ハイテク) | 3.82% |
| 9位 | Screen Holdings | SCREENホールディングス | 2.82% |
| 10位 | ASM International | ASMI | 2.74% |
| 11位 | Canon | キヤノン | 1.68% |
| 12位 | KOKUSAI | KOKUSAI | 1.09% |
| 13位 | ASM Pacific Technology | ASMパシフィックテクノロジー | 0.70% |
2025年の世界半導体製造装置市場は、AIインフラの拡大と先端メモリ需要の激増に支えられ、上位企業による市場支配と日本勢の強みが際立つ結果となりました。
世界トップ3企業の動向
首位のASML(オランダ)は、最先端チップの微細化に不可欠なEUV(極端紫外線)およびDUV露光装置を供給する唯一無二の存在です。さらに計測・検査システムを統合した総合リソグラフィを展開しています。
2位のApplied Materials(アメリカ)は、原子レベルの成膜を行うデポジション、回路を削るエッチング、表面を平坦化するCMPのほか、先端パッケージング向けのハイブリッドボンディングまで網羅する業界最大の製品群を誇ります。
3位のLam Research(アメリカ)は、3D NANDなどの超高アスペクト比を削る極低温エッチング装置で世界をリードし、成膜やウエハ洗浄装置でも高い技術力を有しています。
日本の主要ランクイン企業
4位の東京エレクトロンは、EUV露光に必須のコータ・デベロッパー(塗布現像装置)で世界を圧倒しています。加えて、エッチング、成膜、洗浄、ウエハ段階の検査を行うプローバなど、前工程の主要プロセスを幅広く手掛けています。
6位のアドバンテストは、後工程を支える自動テスト装置(ATE)の世界的リーダーです。生成AIブームに伴い、超高速・大容量な先端メモリ(HBM)向けテスタの需要を大きく取り込んでいます。
9位のSCREENホールディングスは、歩留まり向上に直結するウエハ洗浄装置のトップメーカーであり、単葉式やバッチ式など高度な洗浄技術を世界中に供給しています。
【市場規模】
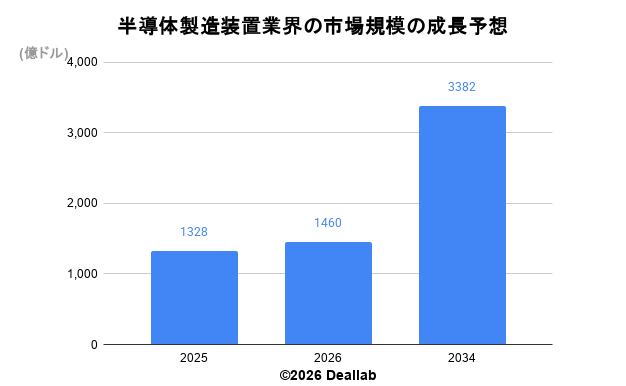
当データベースでは、2025年の半導体製造装置業界の市場規模を1,328億ドルとしております。
参照した各種調査データは次の通りとなります。
調査会社フォーチュンビジネスインサイツによると、2025年の同業界の市場規模は1,328億ドルです。2034年にかけて年平均11.1%で成長し、規模は3,382億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 年平均成長率 |
| 2025 | 1,328億ドル | – |
| 2026 | 1,460億ドル | – |
| 2034 | 3,382億ドル | 11.1% |
【M&Aの動向】
最新技術の開発のための設備投資や得意とする領域の拡大を求めて、大手同士での業界再編が相次いでいます。
1997年 KLAとTencorが経営統合し、KLA Tencor (KLAテンコール)が誕生
2001年 東京エレクトロンによる半導体回路パターンの製造用のソフトウェア会社の米ティンバー・テクノロジーズ社(Timbre Technologies)の買収
2007年 アプライド・マテリアルによるスイスの精密ウェーハ製造装置大手HCT シェイピングシステムズ(HCT Shaping Systems)社の買収
2008年 アプライド・マテリアルによるイタリアの太陽電池の製造に用いられる自動配線装置大手バッチーニ社(Baccini)社の買収
2009年 アプライド・マテリアルによる半導体製造装置関連の米Semitool社の買収
2011年 アプライド・マテリアルによるイオン注入装置の大手バリアンセミコンダクターイクイップメントアソシエーツ社(Varian Semiconductor Equipment Associates)の買収
2012年 東京エレクトロンによる薄膜型太陽電池製造装置大手のOerlikon Solar(エリコン・ソーラー社)の買収
2012年 インテルによるASMLへの出資
2012年 ASMLによる光源製造大手の米サイマー社を買収
2012年 東京エレクトロンによるウェハー関連製造装置メーカーのネックス・システムズ社(NEXX Systems)の買収
2012年 東京エレクトロンによる半導体洗浄装置大手の米国FSI Internationalの買収
2015年 Lam Research (ラムリサーチ)による米同業のKLA Tencor (KLAテンコール)の買収の発表(規制当局の承認を得られず)
2016年 ASMLによる台湾の電子ビーム式の最大手の台湾の漢民微測科技(エルメス・マイクロビジョン)を買収
2019年 アプライドマテリアルズによるKOKUSAI ELECTRICの買収の発表
2019年 KLA、Orbotech Ltd.の買収を完了
2020年 日立、日立ハイテクを完全子会社化
2020年 ASMLによるベルリナー・グラス・グループの買収完了
2021年 アプライドマテリアルズによるKOKUSAI ELECTRICの買収の断念(中国規制当局の承認を得られず)
2022年 アプライドマテリアルズ PICOSUNを買収 特殊用途半導体向けにテクノロジーポートフォリオを拡充
2022年 ラムリサーチ、チップパッケージングの進化に向けSEMSYSCOを買収
2022年 キヤノンメディカル、デンマークの医療機器メーカー「NORDISK RØNTGEN TEKNIK A/S」を買収
2022年 ASMPT、Automation Engineering Inc (AEi) の買収を完了
2022年 アプライドマテリアルズ、Picosun(ピコスン)を買収
2024年 SCREENホールディングス、樹脂加工を手掛けるフェニックス社の全株式の取得に合意
2025年 SCREENホールディングスは、がん細胞培養技術をはじめとする次世代がん診断支援システム・サービスを手がける京ダイアグノスティクスを子会社化
2026年 アプライドマテリアルズ、ASMPTの「NEXX」事業を買収
【主要半導体製造装置メーカーの動向】
ASML Holding N.V.(ASML)
オランダに本拠を置くリソグラフィ(露光)システムの世界的リーディングカンパニーです。
半導体露光装置(ステッパー・スキャナー)分野でニコンやキヤノンを大きく引き離す世界最大手です。回路の微細化を限界まで推し進める「EUV(極端紫外線)露光装置」を市場に独占供給している唯一の企業であり、3重・4重のパターン形成を支える「ArF液浸システム」などのDUV(深紫外線)技術、さらに高度な計測・シミュレーションソフトウェアを統合した総合リソグラフィソリューションを展開しています。さらに詳しく
Applied Materials, Inc. (アプライドマテリアルズ)
材料工学ソリューションのグローバルリーダーであり、半導体・ディスプレイ製造装置の分野で最大級の規模を誇る米国企業です。
世界約100拠点以上に展開し、ほぼ全ての最先端チップ製造ラインに技術を供給しています。原子層レベルで薄膜を形成するデポジション(ALD/CVD/PVD)、イオン注入、エッチング、CMP(化学機械研磨)など、前工程の主要領域で極めて強力なポートフォリオを誇ります。2019年に発表したKOKUSAI ELECTRICの買収は中国当局の承認が得られず2021年に断念しましたが、2022年にALD技術大手のPicosunを買収し、成膜技術をさらに強化しています。さらに詳しく
Lam Research (ラムリサーチ)
米国に本拠を置く半導体製造装置大手の1社であり、回路パターンを正確に削り出す「プラズマエッチング装置」の世界的リーダーです。
3D NAND(立体積層メモリ)の超高密度な深い縦溝を彫る「極低温エッチング技術」などに圧倒的な強みを持ちます。エッチングのほか、薄膜を形成する各種デポジションシステム、ウエハ表面やベベル(外周部)の高度なシングルウエハ洗浄装置(Strip & Clean)も主力製品です。2015年に発表したKLAテンコール(現KLA)の買収は規制当局の承認が得られず断念したものの、2022年には先端パッケージング洗浄技術のSEMSYSCOを買収し、後工程への進出を強めています。さらに詳しく
Tokyo Electron Ltd.(東京エレクトロン)
日本を代表するグローバル半導体製造装置メーカーであり、前工程の多種多様なプロセスで世界トップクラスのシェアを持つ製品群を展開しています。
EUV露光プロセスに不可欠な「コータ・デベロッパ(塗布現像装置)」で世界市場の大半を独占しているほか、プラズマエッチング装置、熱処理装置(成膜)、シングル/バッチ式洗浄装置、ウエハの電気特性を検査するウエハプローバなど、多岐にわたる基幹装置を提供しています。かつて米アプライドマテリアルズとの経営統合を計画しましたが、独占禁止法の壁により断念した歴史を持ちます。さらに詳しく
KLA Corporation (KLA)
米国に本社を置く、半導体製造プロセス制御(インスペクション・メトロロジー)の絶対的リーディングカンパニーです。
2019年に「KLA Tencor(KLAテンコール)」から現在の「KLA」へと社名を変更しました。ウエハ上の目に見えない超微細な欠陥やゴミを検出する光学・電子ビーム検査装置、および各種計測システムに独自の強みを持ち、歩留まり(良品率)を管理・最適化するプロセス制御分野で圧倒的な市場シェアを維持しています。さらに詳しく
Advantest Corporation(アドバンテスト)
半導体のテスト・検査工程(バックエンド・後工程)において世界を牽引する、日本発の自動テスト装置(ATE)のグローバルリーダー。スマートフォン用SoCや車載チップ向けテスタに強みを持つだけでなく、生成AIの爆発的普及によって需要が急増した超高速・大容量の「HBM(高帯域幅メモリ)」を含む、最先端メモリ向けテスタ分野において極めて強固な市場地位を築いています。さらに詳しく
NAURA Technology Group Co., Ltd.(北方華創)
中国の半導体製造装置業界における最大手メーカーです。
中国国内における半導体製造装置の自給率向上(国産化)の波に乗り急成長を遂げています。エッチング、デポジション(CVD/PVD/ALD)、各種熱処理、ウエハ洗浄装置など、前工程の幅広いプロセス装置を網羅しており、中国国内のファウンドリやメモリ工場を中心に導入が拡大しています。さらに詳しく
Hitachi High-Tech Corporation(株式会社日立ハイテク)
日立グループの中核企業であり、現在は日立製作所の完全子会社として事業を展開しています。半導体分野においては、高度な微細加工を担う「プラズマエッチング装置」や、ウエハ上のパターン形状をナノメートル単位で高精度に計測・検査する電子線技術を用いた「CD-SEM(測長走査電子顕微鏡)」において高い世界シェアと独自の技術的強みを有しています。さらに詳しく
SCREEN Holdings Co., Ltd.(SCREENホールディングス)
グループ傘下のSCREENセミコンダクターソリューション等を通じて展開する、日本の半導体製造装置大手です。
ウエハの品質や歩留まりの維持に直結する「ウエハ洗浄装置」のグローバルリーディングカンパニーです。ウエハを1枚ずつ精密に洗浄する「単葉式洗浄装置」や、まとめて効率よく処理する「バッチ式洗浄装置」、物理的にゴミを取り除くスクラバーなどで高い世界シェアを誇ります。さらに詳しく
ASM International N.V.(ASMI)
オランダに本拠を置く半導体製造装置メーカーです。
最先端のロジック半導体や3D構造のメモリに不可欠な「原子層堆積(ALD:Atomic Layer Deposition)装置」の分野における世界的なパイオニアであり、最先端の薄膜形成プロセスで抜群の存在感を示しています。さらに詳しく
Canon Inc.(キヤノン)
日本が世界に誇る総合光学・OA機器メーカーです。
カメラやインクジェットプリンター、複合機で業界トップクラスのシェアを持つと同時に、産業機器分野においてニコンと並ぶ「半導体・FPD露光装置」の大手です。ASMLのEUV技術に対抗し、光を使わずにスタンプのよう型を押し当てることで最先端の微細回路を低コスト・低消費電力で形成する次世代技術「ナノインプリント・リソグラフィ(NIL)装置」の実用化・量産ライン展開を進めています。さらに詳しく
KOKUSAI ELECTRIC CORPORATION(株式会社KOKUSAI ELECTRIC)
日立国際電気の半導体事業が分社化し誕生した成膜装置の専業メーカー(2023年に東証プライム上場)。ウエハを数十枚まとめて一度に処理し、均一で高品質な絶縁膜などを形成する「バッチ式熱処理(成膜)装置」において、世界トップクラスのシェアを誇る高い専門性を持っています。さらに詳しく
ASMPT(ASM パシフィックテクノロジー)
香港に本社を置き(香港証券取引所上場)、オランダのASMIから派生した半導体バックエンド(後工程)装置のリーディングカンパニー。半導体チップの切り出しから、基板への固定(ダイボンディング)、配線(ワイヤボンディング)、樹脂封止などのアセンブリ・パッケージング装置、および表面実装技術(SMT)向け機器で世界的な競争力を有しています。さらに詳しく