臨床検査業界の世界市場シェア、市場規模、業界ランキングを分析しています。
臨床検査会社の主要企業である、LabCorp(ラボコープ)、Quest Diagnostics(クエスト・ダイアグノスティクス)、Sonic Healthcare(ソニック・ヘルスケア)、Synlab(シンラボ)、Eurofins Scientific(ユーロフィン)、H.U.グループなどの概要や最新動向も記載しています。
【臨床検査とは】
臨床検査とは、医師が患者の病状の把握、診断、治療方針の決定、あるいは病気の予防や早期発見のために行う検査です。
大きく分けて「検体検査」と「生理機能検査」の2つに分類されます。
- 検体検査:患者から採取した血液、尿、便、組織・細胞などの「検体」を用いて分析する検査です。従来の生化学検査や血液学検査に加え、近年ではがんゲノム医療や遺伝子解析(PCR法・次世代シーケンシングなど)、液体生検(リキッドバイオプシー)といった高精度・精密医療(プレシジョン・メディシン)分野が急速に拡大しています。
- 生理機能検査:心電図、脳波、超音波(エコー)、MRI・CT画像など、患者の体に直接触れたり機器を用いて電気的信号や画像を測定・解析する検査です。
また、従来の病院内ラボ(院内検査)や大型集約ラボ(ブランチラボ・受託検査会社)だけでなく、患者の身近で迅速に結果を得るPOCT(Point of Care Testing:診療現場即時検査)の需要も高まっています。
【臨床検査のビジネスフロー】
デジタル化(LIS:ラボ情報システム)やAI画像解析、検体配送の自動化・高度化を踏まえた最新のビジネスフローです。
- 医師による検査指示(オーダリング)
- 電子カルテやオーダーシステムを介し、診断・治療計画に基づいた最適な検査項目(一般的な血液検査から高度な遺伝子検査まで)を指示。
- 検体採取およびプライマリ処理
- 医療機関にて患者から血液・尿・組織等を採取。検体のバーコード化・RFID化により誤認防止を徹底。
- スマート物流・検体搬送
- 温度管理や品質保持が徹底された専用集配ルート(専門物流業者や自社便、一部地域ではドローン等)により、受託臨床検査会社(セントラルラボ)へ迅速に搬送。
- 検体受付・情報管理(LIS連携)
- ラボのLIS(Lab Information System:ラボ情報システム)にデータを取り込み、自動検体前処理ラインへ投入。
- ラボでの高精度・自動化検査
- 最新の全自動分析装置や次世代シーケンサー(NGS)等を用いて検査を実施。AIを活用した一次スクリーニングや異常値の早期アラートシステムも導入。
- 病理医・臨床検査技師による診断・精度管理
- 病理医や臨床検査技師が検査結果をデータ検証。病理組織・細胞診においては、標本をデジタル化するデジタルパソロジー(デジタル病理診断)やAI支援ツールを活用して診断・報告書作成を効率化。
- 医療機関への結果デジタル報告
- オンラインネットワークやクラウド経由でリアルタイムに医療機関へ検査結果を送信。
- 医師から患者への結果説明および治療適用
- 医師が検査結果に基づき患者へ診断・説明を行い、個別化医療(最適な薬剤の選択など)を含む治療法を決定。患者ポータルアプリ等を通じて患者自身が結果を確認できる仕組みも普及。
【市場シェア】
臨床検査会社業界の2025年度の売上高⇒参照したデータの詳細情報を分子に、また後述する業界の市場規模を分母にして、2025年の臨床検査会社業界の市場シェアを簡易に試算しますと、1位はクエスト・ダイアグノスティクス、2位はソニック・ヘルスケア、3位はシンラボとなります。なお、臨床検査会社における臨床検査部門の数値抽出ができない場合は、ランキング対象外としております。

| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1位 | LabCorp | ラボラトリー・コーポレーション | 4.85% |
| 2位 | Quest Diagnistics | クエスト・ダイアグノスティクス | 4.81% |
| 3位 | Sonic Healthcare Limited | ソニック・ヘルスケア | 2.58% |
| 4位 | Synlab | シンラボ | 1.32% |
| 5位 | Eurofins Scientific | ユーロフィン・サイエンティフィック | 0.78% |
| 6位 | H.U.Group Holdings | H.U.グループ | 0.44% |
| 7位 | BML | ビーエムエル | 0.42% |
| 8位 | Myriad Genetics, Inc. | ミリアド・ジェネティク | 0.37% |
| 9位 | PHC Holdings | PHCホールディングス | 0.36% |
| 10位 | OPKO HEALTH, INC. | オプコヘルス | 0.17% |
臨床検査業界の最大の特徴は、世界シェア首位の企業であってもシェアが4〜5%程度にとどまる、極めて分散化(断片化)された市場である点です。
この構造が維持されている主な理由は以下の通りです。
病院内ラボ(インハウスラボ)の存在:市場全体の約5割以上は、各医療機関・病院が独自に保有する臨床検査部門が占めています。
地域の規制と物流の制約:検体の迅速な輸送と地域医療への密着が不可欠なため、ローカルな受託検査会社が乱立しやすい構造があります。
しかし近年、病院経営の効率化圧力や高度な検査機器(次世代シーケンサー等)の導入コスト増大に伴い、「病院ラボの外部委託(アウトソーシング)および大手の受託検査会社による統合・M&A」が加速しています。
1. 米国2強(独立系受託ラボのグローバルリーダー)
業界1位と2位は、米国大手の独立系ラボが牽引しています。
- Labcorp(ラボラトリー・コーポレーション・オブ・アメリカ) 独立系受託検査で世界最大級。病院ネットワークの検査部門の受託・買収や、医薬品開発支援(CRO事業)とのシナジーを強みとしています。
- Quest Diagnostics(クエスト・ダイアグノスティクス) ラボコープと並ぶ米国最大手。高度な専門検査(Esoteric Testing)やがんゲノム診断の領域を強みとし、地域病院ラボのアウトソーシング案件を積極的に獲得しています。
2. 欧州・豪州クロスボーダープレイヤー
- Sonic Healthcare(ソニック・ヘルスケア / オーストラリア) オーストラリア、米国、英国、ドイツ、スイスなど、主に英語圏および西欧諸国でM&Aを通じて急拡大したグローバル企業。ドクター主導の経営スタイルが特徴です。
- Synlab(シンラボ / ドイツ) 欧州最大級のラボネットワークを保持しています。欧州各地の臨床検査拠点を集約し、規模の経済を追求する戦略をとっています。
- Eurofins Scientific(ユーロフィン・サイエンティフィック / ルクセンブルク・フランス) 食品・環境検査で世界トップクラスでありながら、近年はM&Aを主軸に臨床検査・バイオファーマ領域でも存在感を急速に高めています。
3. 日本の大手プレイヤー(国内基盤と特定領域の強み)
- H.U.グループホールディングス(旧みらかホールディングス) 受託検査(SRL)と体外診断用医薬品・試薬(富士レビオ)を自社で併せ持つ独自の事業モデルを展開。
- ビー・エム・エル(BML) 日本国内の医療機関・診療所ネットワークに強みを持つ受託検査大手。
- PHCホールディングス LSIメディエンスを傘下に置き、検査サービスからヘルスケア機器まで幅広く展開しています。
【市場規模】
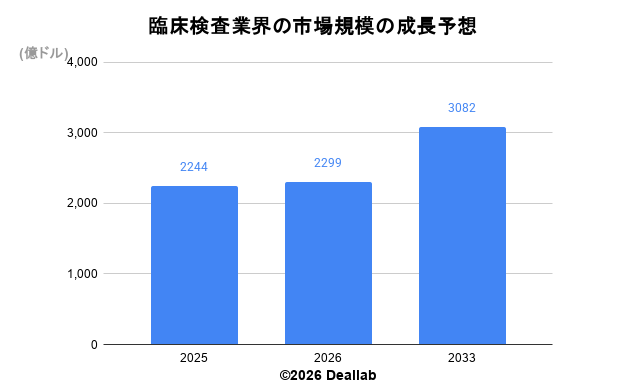
当データベースでは、2025年の臨床検査会社の市場規模を2,244億ドルとしております。
参照した各種調査データは次の通りとなります。
調査会社グランドビューリサーチによると、2025年の同業界の市場規模は2,336億ドルです。2026年から2033年にかけて年平均4.3%で成長し、規模は3,082億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 成長率見込み |
| 2025 | 2,244億ドル | – |
| 2026 | 2,299億ドル | – |
| 2033 | 3,082億ドル | 4.3% |
【M&Aの概要】
病院経営の効率化に伴う受託検査のアウトソーシング化や、遺伝子・ゲノム診断など高付加価値領域へのシフトを背景に、大手臨床検査会社による同業・病院ラボの買収、および投資ファンド(プライベート・エクイティ)による業界再編のM&Aが活発化しています。
2015年:LabcorpがCRO(医薬品開発受託)大手のCovanceを買収(治験・受託検査の統合)
2017年:APAX Partnersが欧州大手のUnilabs(ユニラボ)の全株式を取得し完全子会社化
2019年:PHCホールディングスが三菱ケミカルホールディングス傘下のLSIメディエンスを完全子会社化
2019年:Sonic Healthcareが米国の病理検査大手Aurora Diagnosticsを買収
2021年:APAXがUnilabsをA.P. Moller Holdingへ売却合意(欧州ヘルスケア最大級の売却劇)
2021年:Quest Diagnosticsが治験受託合弁会社Q2 Solutionsの全保有株式(40%)をIQVIAへ売却
2022年:OPKO HealthがModeX Therapeuticsを買収、腫瘍学と感染症に特化した免疫療法技術を獲得
2023年:PHCグループ(ウィーメックス)が富士フイルム ヘルスケアシステムズから電子カルテ・医事レセプトシステム事業を買収
2023年:投資会社Cinvenが欧州大手のSynlab(シンラボ)に対する株式公開買付け(TOB)を実施し支配権を獲得
2024年:Myriad GeneticsがIntermountain Precision Genomicsからがんゲノム診断(Precise Tumor / Precise Liquid)事業およびラボを買収
2024年:Quest Diagnosticsがカナダの受託検査大手LifeLabs(ライフラボ)を買収
2024年:Labcorpが米国主要病院チェーン(Bayhealth等)の受託検査部門の買収を相次いで完了
さらに業界に詳しくなるためのお薦め書籍
今日の臨床検査2025-2026
臨床検査法提要 改訂第36版
【会社の概要】
Labcorp(ラボラトリー・コーポレーション・オブ・アメリカ)
米国に本拠を置く世界最大級の臨床検査・ライフサイエンス企業です。1978年にRoche BioMedicalとして設立され、1995年にNational Health Laboratoryとの統合により現社名となりました(NYSE上場)。一般的な生化学・病理検査から遺伝子診断・高度専門検査まで幅広く展開し、世界100カ国以上で事業を展開しています。2023年には治験受託事業(CRO部門)の一部を「Fortrea」として分社化(スピンオフ)し、主力の臨床検査事業および病院ラボのアウトソーシング(買収・受託)成長戦略に焦点を当てています。さらに詳しく
Quest Diagnostics(クエスト・ダイアグノスティクス)
米国に本拠を置く臨床検査世界最大手の一角で、ラボコープと並ぶ業界の2強です(NYSE上場)。1967年創業、1996年にコーニングからの分社化により独立しました。米国の成人人口の約3分の1、ならびに米国内の医師・病院の約半数に診断サービスを提供しています。高度専門検査(Esoteric Testing)やがんゲノム診断に強みを持ち、カナダ大手のLifeLabs買収や地域病院ラボの受託・買収を積極的に推進しています。さらに詳しく
Sonic Healthcare Limited(ソニック・ヘルスケア)
オーストラリア(シドニー)に本拠を置き、オーストラリア証券取引所(ASX)に上場するグローバル臨床検査大手です。豪州、米国、英国、ドイツ、スイス、ベルギー、ニュージーランドなどで事業を展開しています。医師主導(Medical-led)の経営体制を特徴とし、臨床検査だけでなく豪州や一部地域では画像診断(放射線科)やメディカルセンターの運営も手掛けています。さらに詳しく
Synlab(シンラボ)
ドイツ(ミュンヘン)に本拠を置く欧州最大級の臨床検査サービス企業です。欧州30カ国以上に加え、南米やアフリカにも展開しています。2015年に投資ファンドCinvenのもとでフランスのLabcoとドイツのSynlabが統合して設立され、環境分析事業の売却等を経て医療診断への集約を進めました。2021年にフランクフルト証券取引所に上場しましたが、2023年にCinvenによる公開買付け(TOB)を経て非公開化に向けた再編が進んでいます。さらに詳しく
Eurofins Scientific(ユーロフィン・サイエンティフィック)
ルクセンブルクに本社を置くバイオ分析・テストサービスの世界的リーダーです(ユーロネクスト・パリ上場)。1987年にフランスで創業し、食品・環境・医薬品分析で世界トップクラスのシェアを誇ります。近年は積極的なM&A戦略により臨床検査(ゲノム解析・感染症・専門診断)およびバイオファーマ領域へ急速に事業を拡大しており、世界60カ国・900以上のラボネットワークを構築しています。さらに詳しく
H.U.グループホールディングス
日本に本拠を置く大手ヘルスケアグループです(東証プライム上場)。2020年にみらかホールディングスから現社名へ変更しました。受託臨床検査を手掛ける「SRL(エスアールエル)」、体外診断用医薬品・検査試薬の開発・製造を手掛ける「富士レビオ」、医療関連サービスを手掛ける「日本ステリ」などを傘下に持ち、受託検査と検査試薬の両輪を展開する独自構造を有しています。さらに詳しく
ビー・エム・エル(BML)
1955年に設立された日本の受託臨床検査最大手の一角です(東証プライム上場)。生化学検査、血清学検査、細菌検査、遺伝子・染色体検査など幅広い臨床検査を手掛け、特に日本国内の診療所(クリニック)・小規模病院の集配ネットワークに強みを持ちます。検査事業のほか、医療用電子カルテシステムの開発・販売や食品衛生・環境検査事業も展開しています。さらに詳しく
Myriad Genetics, Inc.(ミリアド・ジェネティクス)
米国ユタ州に本拠を置く分子診断・プレシジョン・メディシン(精密医療)のパイオニア企業です(NASDAQ上場)。1991年に設立され、がんの遺伝的リスク診断(BRCA遺伝子検査など)のパイオニアとして知られています。遺伝子発現プロファイリングや次世代シーケンシング(NGS)技術を駆使し、 hereditary cancer(遺伝性腫瘍)、皮膚がん、精神科領域の薬物応答遺伝子検査(GeneSight)など高付加価値なゲノム診断に特化しています。さらに詳しく
PHCホールディングス
日本に本拠を置くグローバルヘルスケア企業です(東証プライム上場)。旧パナソニック ヘルスケアが分社化・独立して誕生し、KKR(コールバーグ・クラビス・ロバーツ)や三井物産等が出資しています。2019年に三菱ケミカルホールディングス傘下の「LSIメディエンス」を完全子会社化し、受託臨床検査市場に本格参入しました。糖尿病管理機器(血糖測定器)、超低温フリーザーなどの医療機器、電子カルテ・医事コンピューター(ウィメックス)、受託検査の3事業領域を展開しています。さらに詳しく
OPKO Health, Inc.(オプコヘルス)
米国フロリダ州に本拠を置くヘルスケア・バイオ医薬品企業です(NASDAQ上場)。受託臨床検査事業を行う子会社「BioReference Health(バイオリファレンス・ヘルス)」を擁し、米国内でがん、泌尿器科、女性医療などの専門診断サービスを提供しています。診断事業に加え、腎臓病や成長ホルモン分泌不全症向けの医薬品開発や、ModeX Therapeutics買収を通じたマルチ特定抗体技術開発など、製薬・バイオパイプラインも保持しています。さらに詳しく