原油、石油やガスを開発生産する企業(オイルメジャー)の世界市場シェア、埋蔵量や業界再編について分析をしています。サウジアラムコ、アブダビ国営石油会社、ペトロチャイナ、ロスネフチ、エクソンモービルといった世界大手石油開発会社の概要や動向も掲載しています。
なお、本ランキングでは、各社の報告書等で公表されている日量原油・液体燃料生産量(bpd)を採用しています。統合型エネルギー企業の全社売上高には、製油やガソリンスタンド販売などの川下(ダウンストリーム)事業の巨大な流通金額や社内取引が含まれるため、上流における純粋なオイル(原油)の開発生産力・採掘規模を公平に比較・評価するためです。
【オイルメジャー・石油開発業界について】
石油業界の構造
石油産業は大きく原油の開発(探鉱・採掘)に関わる上流(アップストリーム)と、原油の精製やガソリンなどの石油製品の販売を手掛ける下流(ダウンストリーム)があります。欧米の石油メジャーや主要な国営石油会社は上流・下流ともに手掛けており、石油産業を理解する上では、こうした世界の巨大石油企業の動向を理解することが非常に大切になります。
原油価格
原油価格の指標には、米国における原油指標であるWTI(ウェスト・テキサス・インターミディエート)、欧州やグローバルな取引指標である北海のブレント原油、中東・アジア向け価格指標であるドバイ原油の3大指標があります。
日本の石油権益と石油メジャーの権益の比較
日本の総合商社やINPEX(インペックス)が保有するすべての石油持分権益を足し合わせても、世界の上位オイルメジャーや巨大国営企業の採掘・生産規模の足元には及びません。
近年、米国のシェール主要地帯(パーミアン盆地など)を中心とした歴史的な業界大再編(メガマージ)が相次いでいます。エクソンモービルによるパイオニア・ナチュラル・リソース社の買収、シェブロンによるヘス社の買収、コノコフィリップスによるマラソン・オイルの完全統合などが相次いで完了し、上位企業のオイル開発生産力はさらに巨大化しています。
日本の主要企業における原油・天然ガスを合わせた最新の持分生産量は以下の通りです。
日本の主要開発・商社の持分生産量(2024年〜2025年実績ベース)
- INPEX(インペックス): 日量 約63万〜65万 boe/d
- 補足: オーストラリアの巨大プロジェクト「イクシスLNG」やアブダビ油田群が中核を担っています。世界ランキングでは依然として20位前後に位置する、日本最大規模のエネルギー開発企業です。
- 三井物産: 日量 約20万〜25万 boe/d 前後
- 三菱商事: 日量 約15万〜18万 boe/d 前後
- 石油資源開発(JAPEX): 日量 約4万〜4.2万 boe/d 前後
また、2005年に石油公団の後継として誕生した独立行政法人は、機能強化と次世代エネルギー(水素・アンモニアや洋上風力など)への業務拡大に伴い、2022年11月より「JOGMEC:独立行政法人エネルギー・金属鉱物資源機構」へと正式名称が変更されています(※旧称:石油天然ガス・金属鉱物資源機構)。
現在も日本の一般的な石油元売り・精製会社(JXTGグループから発展したエネオスなど)の多くは、依然として国内の下流(ダウンストリーム)分野やナフサや重油等の石油化学分野に特化したビジネス構造となっています。
【オイルメジャー・石油開発業界の世界市場シェア】
オイルメジャー・石油開発業界の2025年度の日量原油・液体燃料生産量(bpd)⇒参照したデータの詳細情報を分子に、また後述する業界の市場規模を分母にして、2025年のオイルメジャー・石油開発業界の市場シェアを簡易に試算しますと、1位はサウジアラムコ、2位はアブダビ国営石油会社、3位はペトロ・チャイナとなります。

| 順位 | Company name (English) |
企業名(日本語) | 市場シェア |
| 1位 | Saudi Aramco | サウジアラムコ | 10.08% |
| 2位 | ADNOC | アブダビ国営石油会社 | 4.57% |
| 3位 | PetroChina | ペトロチャイナ | 3.55% |
| 4位 | Rosneft | ロスネフチ | 3.48% |
| 5位 | Exxon Mobil Corporation. | エクソンモービル | 3.14% |
| 6位 | KPC | クウェート石油公社 | 2.45% |
| 7位 | Petronas | ペトロナス | 2.28% |
| 8位 | Petrobras | ペトロブラス | 2.26% |
| 9位 | Chevron | シェブロン | 2.17% |
| 10位 | CNOOC | 中国海洋石 | 2.01% |
| 11位 | Shell plc | シェル | 1.41% |
| 12位 | TotalEnergies SE | トタルエナジーズ | 1.30% |
| 13位 | Pemex | ペメックス | 1.29% |
| 14位 | ConocoPhillips | コノコフィリップス | 1.08% |
| 15位 | BP | ビーピー | 1.05% |
| 16位 | Equinor | エクイノール | 1.01% |
| 17位 | Gazprom | ガスプロム | 0.83% |
| 18位 | ENI | ENI | 0.79% |
| 19位 | Sinopec | シノペック | 0.73% |
日量原油・液体燃料生産量(bpd)を基準とした上位5社の位置づけと、各社の戦略動向は以下の通りです。
1位:サウジアラムコ(サウジアラビア)
サウジアラビアの国営石油会社であり、生産量ベースで世界のトップに位置しています。
従来の原油開発における優位性を維持しつつ、脱炭素化とポートフォリオ多角化の一環として「ブルーハイドロジェン・インダストリアル・ガス・カンパニー」の株式50%を取得するなど、低炭素水素・アンモニア分野への投資を本格化させています。
2位:ADNOC(アブダビ国営石油会社 / UAE)
アラブ首長国連邦(UAE)の国営石油会社です。
国家戦略に基づき、中期的な生産能力の拡充に向けて積極的な設備投資を継続しており、国際的なエネルギー市場における存在感を高めています。日本のエネルギー安全保障および持分権益獲得における最重要パートナーの一社です。
3位:ペトロチャイナ(中国石油 / 中国)
中国政府系の国営石油会社(CNPC)の上流セグメントを担う上場子会社で、アジア最大級の生産基盤を有しています。
中国国内市場へのエネルギー安定供給を最優先としつつ、海外における油田権益の取得・開発を継続し、資源ポートフォリオの強化を進めています。
4位:ロスネフチ(ロシア)
ロシア最大の国営石油会社です。
経済制裁下にあるものの、インドや中国をはじめとする友好国への供給ルート(友好国向け比率は90%超)を確立したことでアジアシフトを定着させており、実質的に高い生産水準を維持しています。
5位:エクソンモービル(ExxonMobil / 米国)
米国の国際石油資本(国際メジャー)最大手であり、民間企業(国営石油会社を除く)としては世界トップの生産量を有しています。
パイオニア・ナチュラル・リソース社の買収に伴うシェール資産の完全統合が通期実績に寄与しており、同セグメントにおける開発力を優位に保っています。
世界ランキングの上位陣は依然としてその大半を国営石油会社(NOC)が占めており、エネルギー地政学における国家主導の開発力が市場の基盤となっている実態が改めて浮き彫りになりました。下流(精製・流通)の販売金額を含む「売上高ランキング」では目立たなかった中東やロシアの企業が、純粋な採掘規模(bpd)では市場を牽引していることが分かります。
【オイルメジャー・石油開発業界の世界市場規模】
当データベースでは、2025年のオイルメジャー・石油開発業界の日量原油・液体燃料生産量(bpd)を約1億612万バレルとしております。
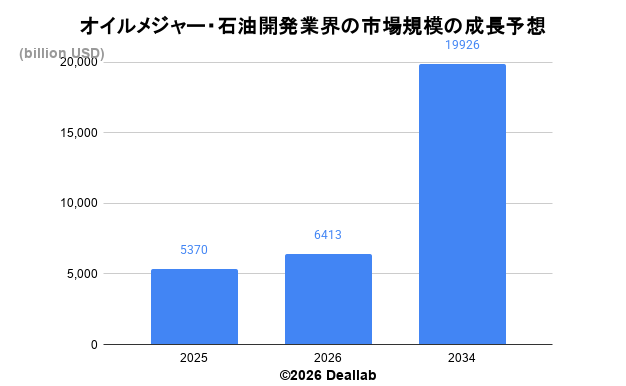
また、調査会社フォーチュンビジネスインサイツによると、2025年の同業界の市場規模は5兆3,700億ドルです。2034年にかけて年平均15.22%で成長し、規模は19兆9,260億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 年平均成長率 |
| 2025 | 5兆3,700億ドル | – |
| 2026 | 6兆4,130億ドル | – |
| 2034 | 19兆9,260億ドル | 15.22% |
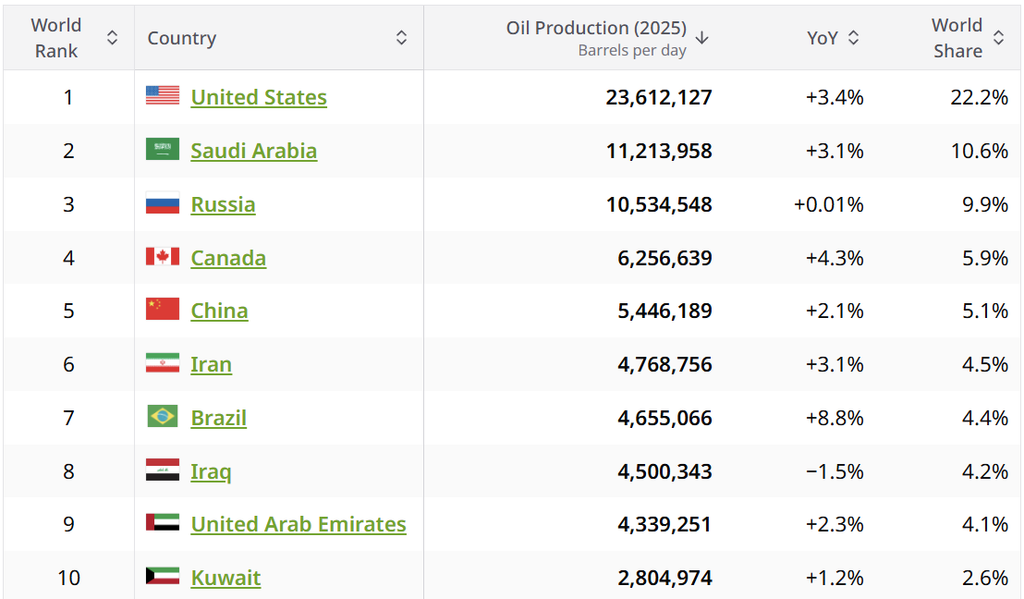
【原油埋蔵量の現状と分布】
世界の原油確認埋蔵量は、2025年時点で約1兆7,651億バレルと推計されています。
現在の世界の日量生産水準(日量約1億612万バレル)を前提とした場合、可採年数は約57年に相当します。
地域別の原油確認埋蔵量の分布では、中東が約47%、南米(中南米)が約19%、北米が約14%を占めており、次いで欧州(ロシア・ユーラシア含む)とアフリカがそれぞれ約7〜8%ずつ、アジア(アジア太平洋)が数%程度と言われています。
出所:Worldometer掲載のU.S. Energy Information Administration(EIA:米国エネルギー情報局)統計データを基に作成)
【M&Aの動向】
1984年:米国のSoCalとGulfの合併
1998年:英国のBPと米国のAmocoが合併が合併してBP Amocoが誕生
1999年:フランスのTotalとベルギーのPetro Finaが合併してTotalFinaが誕生
1999年:米国のExxonとMobilが合併してExxon Mobilが誕生
2000年:BP Amocoが米国のArcoと経営統合をしてBPが誕生
2000年:TotalFinaとElf Aquitaineが経営統合をしてTotalが誕生
2001年:ChevronとTexacoが経営統合をしてChevronが誕生
2009年:エクソンモービルによるXTOエナジーの買収
2013年:中国CNOOCがカナダのネクセンを買収
2015年:ロイヤル・ダッチ・シェルによるBGの買収
2016年:エクソンモービルよるインターオイルの買収
2017年:フランスのトタルによるAPモラーマースクの石油上流権益の買収
2017年:フランスのトタルによるエンジーのLNG事業の買収
2017年:エクソンモービルによるモザンビークの天然ガス事業のイタリア・エネルからの買収
2018年:フランスのトタルによる電力供給会社のディレクト・エネルジーの買収
2022年:バークシャー・ハザウェイがオキシデンタル・ペトロリアムの株式を追加購入
2017年ロスネフチ、エッサール・オイル・リミテッドの株式49%を買収する戦略的取引を成功裡に締結。
2018年:トタルは、株式および債務取引の一環として、Mærsk Olie og Gas A/S (Maersk Oil) の買収完了。
2019年:ペトロナス、ブラジルのタルタルーガ・ヴェルデおよびエスパダルテ・モジュールIIIの株式50%の取得を完了。
2020年:シノペックは石油・ガスパイプライン関連資産を中国石油ガス配管網有限公司に売却。
2024年:アラムコ、ガス&オイル・パキスタンの株式40%の取得を完了。
2024年:ペトロ・チャイナの完全子会社である大慶油田が大慶石油管理局およびCNPC Electric Energyと買収契約を締結。
2024年:エクソンモービル、パイオニア・ナチュラル・リソース社の買収を完了。
2024年:シェル、太陽光発電およびエネルギー貯蔵開発会社サヴィオンの買収を完了。
2024年:ENI:ネプチューンの買収完了
2024年:トタルエナジーズ、サプラOMVの上流ガス資産の買収を完了
2024年:コノコフィリップス、マラソン・オイル(Marathon Oil)の買収
2025年:アラムコ、ブルーハイドロジェン・インダストリアル・ガス・カンパニーの株式50%の取得を完了
2025年:シェブロン、ヘスを買収
【会社の概要】
Saudi Aramco(サウジアラムコ)
サウジアラビアの国営石油会社(NOC)。単一企業として世界最大の石油生産能力を誇り、原油生産量・可採埋蔵量ともに世界圧倒的首位の位置を保持しています。2025年時点でも日量約900万〜1,000万バレル規模の供給能力を持ち、グローバルエネルギー市場の最大の価格調整役(スイングプロデューサー)として君臨しています。
Rosneft(ロスネフチ)
ロシア最大の国営石油会社。過去にシブネフチやTNK-BPを買収して巨大化。原油・液体生産量は日量約350万〜380万バレル規模と、米スーパーメジャーを上回る世界トップクラスのオイルプロデューサーです。トラフィギュラ等の商社連携やインドでの精製・販売ネットワーク買収など、アジア市場へのシフトを強めています。
ExxonMobil(エクソンモービル)
米ヒューストンに本拠を置く民間石油メジャー(スーパーメジャー)の筆頭。1999年のエクソンとモービルの合併で発足。2024年の超大型E&P買収(パイオニア・ナチュラ・リソーシズ)の効果により、パーミアン盆地やガイアナ深海での生産が急増。2025年の液体生産量は日量約333万バレル(3,329 kbd)に達し、民営企業として世界首位のE&P規模を拡大させています。
Petrobras(ペトロブラス / ブラジル石油公社)
ブラジル政府が過半数を保有する深海石油開発の大手。超深海(プレソルト層)油田の開発を強みとし、FPSO(浮体式生産貯留設備)を多数導入(日本のMODEC等と協業)。2025年の液体生産量は日量約230万バレル(総生産量約270万boed)と Chevron に並ぶ世界トップクラスの生産能力を誇ります。
Chevron(シェブロン)
米カリフォルニア州からヒューストンへ拠点を移転した米系石油メジャー。ガルフオイルやテキサコの買収に加え、2019年のアナダルコ買収合戦、そして近年のHess(ヘス)買収完了により規模を飛躍的に拡大。2025年の液体生産量は日量約230万バレル(2,303 kbd)、総生産量は日量370万boed(3,723 kboed) に達し、パーミアン盆地やガイアナ・カザフスタンを主軸に急増しています。
TotalEnergies SE(トタルエナジーズ)
仏に本拠を置く欧州石油メジャー。2021年に脱化石燃料と総合エネルギー企業への転換を明確にするためTotalから現社名へ変更。パリ協定に沿ったLNG・再生可能電力(Integrated Power)の拡大を進める一方、ブラジルプレソルトや西アフリカでの深海油田開発の好調により、2025年の液体生産量は日量約153万バレル(1,533 kbd) と Shell を上回る規模を維持しています。
Shell plc(シェル)
英に本拠を置く欧州最大級の石油メジャー。1907年のロイヤル・ダッチとシェルの合併に由来し、2022年に本社機能を英国に一元化して「Shell plc」へ社名変更。オランダ裁判所からの削減判決や株主圧力の中でLNG(Integrated Gas)およびPaaS(Power as a Service)領域を強化。2025年の液体生産量はUpstream部門(1,365 kbd)とIntegrated Gas部門(128 kbd)の合計で日量約149万バレル(1,493 kbd)となっています。
Gazprom(ガスプロム)
ロシアの国営総合エネルギー巨大企業。世界最大の天然ガス確認埋蔵量(世界の約20%)を保有。石油子会社(Gazprom Neft)等を傘下に持ち、ガス主体の企業でありながら液体(原油・NGL・コンデンセート)の生産量だけでも日量約150万〜190万バレル規模と、欧州メジャー単体を凌ぐ E&P 規模を有します。
Pemex(ペメックス / メキシコ石油公社)
メキシコ国営の石油・ガス会社。長年にわたりメキシコ国内の石油エネルギー産業を独占。成熟油田の減退や債務問題が課題となっているものの、国営企業として依然として日量約150万〜160万バレル規模の液体生産量を維持しています。
ConocoPhillips(コノコフィリップス)
米ヒューストンに本拠を置く世界最大の「独立系(Upstream専門)」E&P企業。2002年にコノコとフィリップスが合併。下流(製油・販売)事業をスピンオフ分離し上流開発に特化。パーミアン盆地やアラスカ(Willowプロジェクト)、国際案件を主軸に、2025年の液体生産量は日量約130万〜140万バレル(総生産量約230万〜240万boed)と BP を上回るオイル生産力を発揮しています。
PetroChina(ペトロチャイナ / 中国石油)
中国最大手国営石油会社であるCNPC(中国石油天然気集団)の上場子会社。中国国内の陸上油田(大慶・長慶等)および海外権益を基盤とし、中国三大石油会社(PetroChina, Sinopec, CNOOC)の中で最大のE&P規模を誇ります。2025年の液体生産量は日量約240万〜250万バレル(約 9億バレル/年)規模にのぼり、グローバルE&Pでもトップ5圏内に位置します。
CNOOC(中国海洋石油)
中国国営三大石油会社の一角で、海洋・海洋深海油田の探鉱・開発に特化。カナダのネクセン買収などを経てグローバル展開を加速。中国沖合(渤海・南海等)およびガイアナ等の海外深海権益の急速な増産により、2025年の液体生産量は日量約120万〜130万バレル(年間約4.5億〜4.7億バレル)に達し成長が際立っています。
BP plc(BP / ビーピー)
英に本拠を置く欧州石油メジャー。2015年のBGグループ買収でLNG事業を大幅強化。2030年に向けた低炭素移行戦略を進めつつも、米メキシコ湾、北海、アゼルバイジャン、イラク等の主要油田を基盤に、2025年の全社液体生産量は日量約118.5万バレル(1,185 kbd、Oil Production & Operations部門で 1,114 kbd)を維持しています。
Equinor ASA(エクイノール)
ノルウェー政府が過半数を所有する国営エネルギー企業(旧Statoil / スタトイル)。2018年にエネルギー転換を象徴して社名から「Oil」を外しEquinorへ改称。北海ヨハン・スヴェルドラップ油田などを柱に日量約100万〜110万バレルの液体生産量を誇るほか、洋上風力発電などの再生可能エネルギー投資でも世界をリードしています。
ADNOC(アブダビ国営石油会社)
アラブ首長国連邦(UAE)アブダビ首長国の国営石油会社。世界トップクラスの低コスト・低炭素強度原油(アッパーザクム等)を拡大中。持続的な能力増強投資により、日量約300万〜400万バレル規模の生産能力を保有・推進する中東有数のNOCです。
Petronas(ペトロナス)
クウェートの国営石油会社。ブルガン油田をはじめとする巨大油田を保有し、日量約250万〜300万バレル規模の原油生産能力を管理・運営する中東主要NOCの一角です。
Petronas(ペトロナス)
マレーシアの国営石油・ガス会社。東南アジア最大のエネルギー企業であり、天然ガス・LNG(液化天然ガス)事業に極めて強いグローバルポートフォリオを保持。上流の液体生産量は日量約50万〜60万バレル規模です。
ENI S.p.A.(エニ)
イタリア政府が約30%を所有する統合エネルギー会社。東アフリカ(モザンビークLNG)や北アフリカ、東地中海での探鉱・開発に強み。上流E&Pの液体生産量は日量約70万〜80万バレル(総生産量約160万boed)です。
Sinopec(シノペック / 中国石油化工)
中国国営三大石油会社の一角。世界最大級の精製能力(製油所)と石油化学コンビナートを保有する下流(Downstream)主体の巨大企業。自社上流部門の液体生産量は日量約77万〜78万バレル規模であり、下流の超大型規模に対してE&P単体ではCNOOCやPetroChinaの後塵を拝します。
さらに業界に詳しくなるためのお薦め書籍と関連サイト
「石油」の終わり エネルギー大転換
よくわかる石油業界
エクソンモービルとアメリカのスーパーパワー
中東激変―石油とマネーが創る新世界地図
LNG・液化天然ガス生産会社の世界市場シェアの分析
M&Aの対象となる石油・ガス開発やサービス会社の分析