旅客機、航空機やリージョナルジェットメーカーの世界市場シェアや市場規模について分析をしています。エアバス、ボーイング、ゼネラルダイナミクス、ボンバルディア、西安飛機工業、テキストロン、エンブラエル、ダッソーファルコンといった世界大手の航空機メーカーの概要や動向も掲載しています。
なお、本分析では軍用機や政府専用機などを除く「民間機」の市場データ・売上高を主軸に採用し、主要企業のシェアを分析しています。
【航空機業界とは】
航空機業界は、飛行機・旅客機・リージョナルジェット(小型ジェット旅客機)などの航空機を開発・設計・製造している業界のことです。
航空機産業は主に「機体」「装備品」「エンジン」の3つの分野に大別され、部品数が自動車産業よりも圧倒的に多い(1機あたり数百万点)点が特徴です。メーカーは機体(胴体や翼など)の製造だけでなく、プラット&ホイッシーやGEなどの専門メーカーが手掛けるエンジン、タイヤ、油圧システム、空調システム、シート、厨房(ギャレー)、化粧室、機内娯楽装置(IFE)などの膨大な部品をグローバルなサプライヤーから調達して組み立てます。さらに、機内の燃料システムや通信・アビオニクス(航空電子機器)システムを統合・調整する高度な役割も担っています。
完成した航空機は、世界各国の航空会社(旅客用・貨物用)をはじめ、国防・軍事機関、政府機関、および航空機リース会社などに販売されます。航空機は納入された後も、安全運航のために数十年にわたる定期的なメンテナンス(MRO:整備・修理・オーバーホール)が不可欠です。そのため、航空機メーカーは機体の売却だけでなく、これら充実したアフターサービス(部品供給や整備サポート)によっても長期的に安定した収益を上げています。
飛行機・航空機の種類と素材
- 航空機を分類する上では、座席数(席数)で区切ると構造が分かりやすくなります。
- 中大型ジェット旅客機: 100席以上(エアバスやボーイングが市場を二分)
- リージョナルジェット・小型旅客機: 30〜100席(エンブラエルなどが強みを持つエリア)
- ビジネスジェット(プライベートジェット): 19席以下(ゼネラル・ダイナミクス傘下のガルフストリームや、ボンバルディア、ダッソーなどが競合)
推進動力の違いにより、主に68席以下の近距離路線で活躍するプロペラをつけた「ターボプロップ機」(ATR社などが有名)もあります。
座席数や機体規模の違いによって一機当たりの価格も大きく異なり、ビジネスジェットで数十億円、最新の大型ジェット旅客機では数百億円規模に達します。
近年の航空機開発における最重要課題は「燃費性能の向上」と「環境負荷の低減(CO2排出量削減)」です。これらを達成するために機体の軽量化が強く求められており、従来のジュラルミン等のアルミニウム合金から、炭素繊維を樹脂で固めた炭素繊維強化プラスチック(CFRP)などの複合材への移行が急速に進んでいます。また、近年はサステナブル航空燃料(SAF)への対応や、将来的な水素航空機・電動航空機(eVTOLなど)の技術開発にも業界全体の注目が集まっています。
【旅客機・航空機・リージョナルジェットメーカー市場シェア】
旅客機・航空機・リージョナルジェット業界の2025年度の売上高⇒参照したデータの詳細情報を分子に、また後述する業界の市場規模を分母にして、2025年の旅客機・航空機・リージョナルジェット業界の市場シェアを簡易に試算しますと、1位はエアバス、2位はボーイング、3位はゼネラルダイナミクスとなります。

| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1位 | Airbus | エアバス | 33.83% |
| 2位 | Boeing | ボーイング | 19.12% |
| 3位 | General Dynamics | ゼネラルダイナミクス | 6.04% |
| 4位 | Bombardier | ボンバルディア | 4.42% |
| 5位 | Embraer | エンブラエル | 3.49% |
| 6位 | Xian Aircraft | 西安飛機工業 | 2.77% |
| 7位 | Textron Aviation | テキストロン航空 | 2.74% |
| 8位 | Dassault Falcon Jet | ダッソーファルコン | 1.28% |
2025年も、欧州のエアバス(Airbus)が首位を堅持しています。
2025年の民間機の年間納入数は793機を記録しました。受注残が8,700機を超える旺盛な需要に支えられており、中大型ジェット機市場における主導権をさらに強めています。
2位は、米国航空宇宙大手のボーイング(Boeing)です。
年間600機の民間機を納入して出荷規模を回復させつつも、B737 MAXの生産正常化や品質管理体制の強化、主要サプライヤーであるスピリット・エアロシステムズの買収など、依然としてサプライチェーンの抜本的な再構築を進めています。
3位は、米国のゼネラル・ダイナミクス(General Dynamics)です。
高級ビジネスジェットの世界的ブランド「ガルフストリーム」を擁しています。新型機「G700」の旺盛な納入が成長を牽引し、高価格帯の大型ビジネスジェット市場で強固な地位を築いています。
4位は、カナダのボンバルディア(Bombardier)です。
過去に進めていた鉄道事業などの売却をすべて完了し、ビジネスジェット事業へ全経営資源を集中させる5か年の「経営再建計画」を成功裏に達成したと公式発表しました。「グローバル」シリーズなどの出荷増により、完全な高収益企業へと生まれ変わっています。
5位は、ブラジルのエンブラエル(Embraer)です。
かつて計画されていたボーイングとの商用航空機部門の統合が破談となって以降、独自の単独戦略を再構築。主力のリージョナルジェットに加え、ビジネスジェットや防衛部門がマルチに成長し、世界市場での存在感を再び高めています。
【日本の航空機製造の現状と動向】
かつては日本でも航空機が多く作られていましたが、第二次世界大戦の敗戦をきっかけに撤退を余儀なくされたため、現在では完成機(民間機)の自社開発を行う企業は限られています(三菱重工業の国産ジェット「スペースジェット」も開発中止となりました)。
しかし、現在の日本の主要企業(三菱重工業、川崎重工業、SUBARU、新明和工業など)は、国際共同開発の主要パートナーとして極めて重要な地位を占めています。例えば、ボーイング「B787」の主翼などを国内で製造・供給しています。これら大手重工系メーカー以外にも、最先端の炭素繊維素材や精密加工部品を製造する優れたサプライヤーが国内に多数存在し、世界の航空機メーカーのサプライチェーンを支えています。
【旅客機・航空機・リージョナルジェットメーカーの世界市場規模】
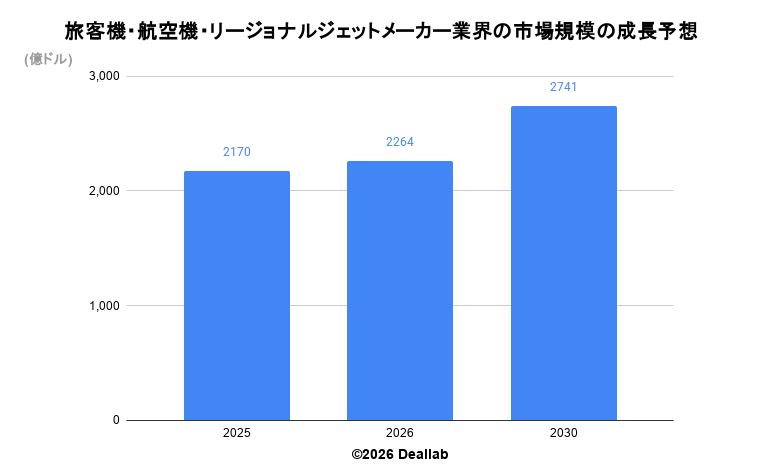
当データベースでは、2025年の旅客機・航空機・リージョナルジェット業界の市場規模を2,170億ドルとしております。
参照した各種調査データは次の通りとなります。
調査会社リサーチアンドマーケッツ、調査会社ザ・ビジネスリサーチカンパニーによると、2025年の同業界の市場規模は2,170億ドルです。2030年にかけて年平均4.9%で成長し、規模は2,741億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 年平均成長率 |
| 2025 | 2,170億ドル | – |
| 2026 | 2,264億ドル | – |
| 2030 | 2,741億ドル | 4.9% |
【M&Aの動向】
1995年 ロッキードがマーチン・マリエッタと合併しロッキードマーチンが誕生
1997年 ボーイングがマクドネルダグラスを買収
2002年 フェアチャイルドドルニエ破綻
2014年 テキストロンがビーチクラフトを買収
2018年 ボーイングがエンブラエルの商用小型機事業の買収で合意(2020年に合意解消)2018年 エアバスがボンバルディアの小型旅客機「Cシリーズ」を買収
2019年 ボンバルディア社、トライアンフ・グループ社からグローバル7500航空機翼プログラムを買収
2020年 三菱重工がカナダのボンバルディアからリージョナルジェット機「CRJ」の事業を買収
2022年 テキストロンが電気航空機大手のPipistrelを買収”
2024年 エアバス、インフォダスの買収を完了しサイバーセキュリティポートフォリオを強化
2024年 ボーイング、スピリット・エアロシステムズを買収
2025年 エアバス、スピリット・エアロシステムズの拠点を買収
2025年 ボーイング、スピリット・エアロシステムズを買収
【会社の概要】
Airbus SE(エアバス)
仏アエロスパシアル、独DASA、西CASAが母体となった旧EADSを源流とし、2013年の改称を経て誕生した欧州最大級の航空宇宙・防衛企業です。民間航空(Commercial Aircraft)、ヘリコプター(Airbus Helicopters)、防衛・宇宙(Defense and Space)の3部門で構成されています。大型民間旅客機市場ではボーイングと世界を二分する存在であり、100〜150人乗りクラスの小型旅客機は旧ボンバルディアから完全に取得した「A220シリーズ」として単独展開しています。主力の単通路機A320neoファミリーはバックログ(受注残)が過去最高を記録しており、ボーイング737とのシェア争いで圧倒的な優位性を築いています。ヘリコプター部門はユーロコプターを前身とし、世界トップクラスのシェアを誇ります。さらに詳しく
The Boeing Company(ボーイング)
米国を代表する世界最大級の航空宇宙・防衛企業であり、「民間航空機(BCA)」「防衛・宇宙・セキュリティ(BDS)」「グローバル・サービス(BGS)」の3つの主要セグメントを軸に事業を展開しています。民間機ではB737、B767、B777、B787などの商業用ジェット機ファミリーを擁しています。近年は品質管理とサプライチェーンの再構築を最優先課題に掲げており、かつて分離独立した主要機体部品メーカーである「スピリット・エアロシステムズ(Spirit AeroSystems)」の買収・再統合を完了させました。軍用機・宇宙分野でも戦闘機やアパッチ・ヘリコプター、ISS(国際宇宙ステーション)関連機器を手掛け、官民双方に強固な基盤を持っています。さらに詳しく
General Dynamics Corporation(ゼネラル・ダイナミクス)
1901年に設立された米国の老舗防衛関連企業であり、祖業である潜水艦製造を含む海洋システムや、M1エイブラムス戦車に代表される戦闘システムなどで世界トップクラスの国防予算シェアを持ちます。民間航空市場においては、高級ビジネスジェット(プライベートジェット)の世界的トップブランドであるガルフストリーム・エアロスペース(Gulfstream Aerospace)を傘下に擁し、航空宇宙(Aerospace)部門として独立展開しています。最新鋭機「G700」の本格的な量産出荷および次世代機「G800」の市場投入が売上を強力に牽引しており、富裕層や企業向けの大型ビジネスジェット市場において他社を圧倒する高収益体制を維持しています。 さらに詳しく
Bombardier Inc.(ボンバルディア)
カナダ・ケベック州に本拠を置く、ビジネスジェット(民間高級機)専門の航空機メーカーです。かつては世界大手の鉄道車両事業(Bombardier Transportation)も展開していましたが、2020年から2021年にかけてアルストム(Alstom)への事業売却を完了。さらにリージョナルジェット(CRJ事業)の三菱重工業への売却、小型旅客機(A220)の合弁株式のエアバスへの全面売却を経て、民間旅客機市場から完全に撤退しました。2025年末をもって5か年の経営再建計画を成功裏に達成し、現在は「グローバル(Global)」および「チャレンジャー(Challenger)」シリーズのビジネスジェットと、その世界的なアフターサービス網に経営資源を集中させる高収益な専業体制へと完全移行しています。 さらに詳しく
Embraer S.A.(エンブラエル)
ブラジル政府系メーカーとして発足し、現在は民営化されニューヨーク証券取引所(NYSE)等に上場する世界的な航空機メーカーです。機体は主に「ERJ」や「E-Jets」のブランドで識別されます。2020年にボーイングとの商用航空機部門の統合合意が解消されて以降、独自の単独(スタンドアロン)戦略へと舵を切りました。主力の100〜150席級リージョナルジェット市場でトップシェアを誇るだけでなく、ビジネスジェット(Executive)部門や防衛・セキュリティ部門、機内内装サプライチェーンの自社囲い込みなど、全方位での多角的な成長を公式に推進しており、世界市場での独立したプレゼンスを再拡大しています。さらに詳しく
AVIC Xi’an Aircraft Industry Group Co., Ltd.(西安飛機工業)
中国の巨大国営航空宇宙企業である中国航空工業集団(AVIC)の傘下にある、中核の航空機製造企業です。中国国内における軍用大型輸送機や爆撃機のほか、民間機コンポーネントの主要製造拠点としての役割を担っています。自社で独自の大型ヘリコプターや機体を製造する強みを持つだけでなく、中国政府が国策として推進する国産ジェット旅客機メーカー「COMAC(中国商用飛機)」に対し、C919やARJ21などの主要機体パーツ(胴体、主翼、電装品、アビオニクス装置等)を一次サプライヤー(Tier 1)として供給する、中国航空宇宙サプライチェーンの要石となっています。 さらに詳しく
Textron Aviation Inc.(テキストロン航空)
米国に本拠を置く多角化企業テキストロン(Textron Inc.)の航空機部門であり、相次いで買収・統合した世界的な二大ブランド「セスナ(Cessna)」と「ビーチクラフト(Beechcraft)」を擁しています。ターボプロップ機(プロペラ機)の「キングエア」や、ビジネスジェットの「サイテーション」シリーズを展開し、軽量・中型ビジネスジェットおよび一般航空(ゼネラル・アビエーション)の分野において世界最多の導入実績を誇る最大手の一角です。また、親会社のテキストロンは、世界四大ヘリコプターメーカーの一角である「ベル(Bell)」を展開するほか、ゴルフカート(E-Z-GO)や産業用芝刈り機(Jacobsen)などの異分野でも高いシェアを有しています。さらに詳しく
Dassault Falcon Jet(ダッソー・ファルコン)
フランスの防衛航空宇宙大手であるダッソー・アビエーション(Dassault Aviation)グループの傘下で、民間向けビジネスジェット事業を統括する米国の企業です。超大型・長距離ビジネスジェットの「Falcon(ファルコン)」ブランドを展開しています。同社はフランス国防省向けの主力戦闘機「ラファール(Rafale)」の製造で培った高度なデルタ翼設計やデジタル・アビオニクス(航空電子機器)などの最先端の軍事技術を、民間ビジネスジェットの設計へ直接フィードバックさせている点が最大の特徴です。グループ全体の売上比率では国防・軍用の比重が大きいものの、民間向けのファルコンは高い航続性能と安全性から高いブランドステータスを誇ります。さらに詳しく