世界の主要なベアリングメーカーの一覧、各社の世界市場シェアや市場規模について分析をしています。ベアリング業界は「機械の米」と言われ、産業機械や自動車部品に必要な極めて重要な部品です。市場構造としては、スウェーデンのSKF、ドイツのシェフラーといった欧州の圧倒的なメガサプライヤーを筆頭に、米国のティムケン、そして日本のNTN、ジェイテクト、日本精工などの日米欧勢による寡占的な構造が続いています。しかし近年は、中国の人本集団(C&U Bearings)や瓦房店軸承集団(ZWZ)がシェアを伸ばしており、中国系メーカーによる激しい追い上げも目立っています。
【ベアリングとは】
ベアリングは、機械のなかで回転する「軸」をなめらかに回すための部品です。軸の回転を「受」けて支えることから、日本語では「軸受(じくうけ)」と呼ばれます。
自動車、新幹線、航空機、風力発電機から家電製品にいたるまで、あらゆる「動く機械」に幅広く利用されており、その重要性から「機械の米」とも称される必須の消耗品です。
1. 基本構造と役割
ベアリングは基本的に、「外輪(がいりん)」「内輪(ないりん)」「転動体(ボールまたはころ)」の3層構造と、転動体を等間隔に保つ「保持器(リテーナ)」などで構成されています。
- 仕組み: 外輪を機械の固定部(ハウジング)に固定し、内輪のなかに回転する軸をはめ込みます。
- 役割: 機械部品の間に生じる摩擦抵抗を極限までゼロに近づけ、摩擦によるエネルギー損失や発熱、摩耗を低減します。同時に、軸のブレを抑えて位置を安定させる役割も持っています。
2. 求められる性能とグローバル競争
ベアリングには、過酷な環境に耐える潤滑性、耐久性、耐摩耗性、そして静粛性といった非常に高度な品質が求められます。そのため、高い信頼性が要求される中大型・超精密分野では、依然として欧米日の大手メーカーが強い技術優位性を保っています。
- ミニチュア分野の特性: 外径22mm以下のミニチュア・小径ベアリング分野においては、日本のミネベアミツミが超精密加工技術を武器に、世界で圧倒的な存在感(市場シェアトップ)を示しています。
- 最新技術トレンド(EVシフト): 近年は自動車のEV化に伴い、エンジン用需要が減る一方、モーターの「超高速回転化」や電流による内部摩耗を防ぐ「電食対策」が急務となっています。そのため、セラミックボールを採用した「ハイブリッドベアリング」など、高度な機能性軸受へのシフトが急速に進んでいます。
3. ベアリングの主な種類と用途
軸受は形状や支える荷重の方向(ラジアル荷重・スラスト荷重)に応じて、主に以下のように使い分けられています。
- 玉軸受(ボールベアリング)
- 特徴: 転動体に「球(ボール)」を使用。点接触のため摩擦が非常に小さく、高速回転と軽〜中荷重の用途に適しています。
- 主な種類: 深溝(ふかみぞ)玉軸受、アンギュラ玉軸受、スラスト玉軸受など。
- ころ軸受(ローラーベアリング)
- 特徴: 転動体に「円筒」や「円すい形のころ(ローラー)」を使用。線接触のため受ける面積が広く、重荷重や大きな衝撃に耐えることができます。
- 主な種類: 円筒ころ軸受、針状ころ軸受(ニードルベアリング)、円すいころ軸受など。特に米ティムケンなどが強みを持つ円すいころ軸受は、過酷な負荷がかかる自動車の車輪やトランスミッション、工作機械、建設機械、大型ポンプ、鉄道車両、農業機械などで幅広く活躍しています。
さらに業界に詳しくなるためのお薦め書籍と業界団体
図解入門よくわかる 最新ベアリングの基本と仕組み
ベアリングのおはなし
トコトンやさしい軸受の本
ベアリングがわかる本
日本ベアリング工業会
Motion + Power Manufacturers Alliance (MPMA)
China Bearing Industry Association(CBIA)

【ベアリング業界の世界市場シェア】
ベアリング業界の2025年度の売上高⇒参照したデータの詳細情報を分子に、また後述する業界の市場規模を分母にして、2025年のベアリング業界の市場シェアを簡易に試算しますと、1位はSKF
、2位はシェフラー、3位はNTNとなります。

*2025年数値未公開のため、2024年数値
**2024年のbearingの割合で算出
| 順位 | Company name(English) | 企業名(日本語) | 市場シェア |
| 1位 | Aktiebolaget SKF | SKF | 6.59% |
| 2位 | Schaeffler | シェフラー | 5.20% |
| 3位 | Timken | ティムケン | 2.11% |
| 4位 | NTN | NTN | 1.53% |
| 5位 | JTEKT | ジェイテクト | 1.52% |
| 6位 | NSK | 日本精工 | 1.40% |
| 7位 | MinebeaMitsumi | ミネベアミツミ | 1.23% |
| 8位 | C&U Bearings* | 人本集団* | 0.93% |
| 9位 | Thyssenkrup | ティッセンクルップ | 0.90% |
| 10位 | NACHI-FUJIKOSHI | 不二越 | 0.37% |
| 11位 | Nippon Tompson | 日本トムソン | 0.25% |
| 12位 | Wafangdian Bearing Group Corporation** | 瓦房店軸承集団** | 0.22% |
*2025年数値未公開のため、2024年数値
**2024年のbearingの割合で算出
2025年も、スウェーデンのSKFが世界首位となりました。
EV(電気自動車)向け軸受で圧倒的なシェアを持つほか、AIを活用した産業用機械の状態監視サービスなど、高付加価値ビジネスをグローバルで加速させています。
2位は、ドイツのシェフラー(Schaeffler)です。
自動車・産業機械向けの大手。旧Vitesco Technologiesとの統合を完了し、EVや自動運転領域のシステムサプライヤーへ急ピッチでシフトしています。
3位は、米国のティムケン(Timken)です。
強みである円すいころ軸受に加え、積極的な企業買収を展開しています。ベアリング周辺の「産業用モーションコントロール分野」を大幅に強化し、今回3位に浮上しました。
4位以降は、日本勢の僅差の激突と中国勢の台頭となりました。
日本勢は、NTN、ジェイテクト、日本精工、ミネベアミツミが僅差で激しく競合しています。2025年はNTNが日本勢首位に立ちました。
8位の人本集団(C&U Bearings)は中国最大手です。
圧倒的な価格競争力を武器に、量産品市場で日米欧のシェアを脅かしています。
2025年の当業界は「欧米大手の高付加価値戦略」と「中国勢の価格破壊による猛追」という二極化がみられました。
この挟み撃ちに対し、日本勢は生き残りをかけた歴史的転換期を迎えています。象徴的な動きとして、4位のNTNと6位の日本精工(NSK)が2026年5月に経営統合に基本合意しました。両社のシェアを単純合算すると、3位のティムケンを抜き、世界トップ2に迫る「巨大日本連合」が誕生することとなります。
今後の勢力図は、この日本勢のメガ再編と、EVシフトに伴う次世代ベアリングの開発競争によってさらに塗り替わっていく見通しです。
【ベアリング業界の世界市場規模】
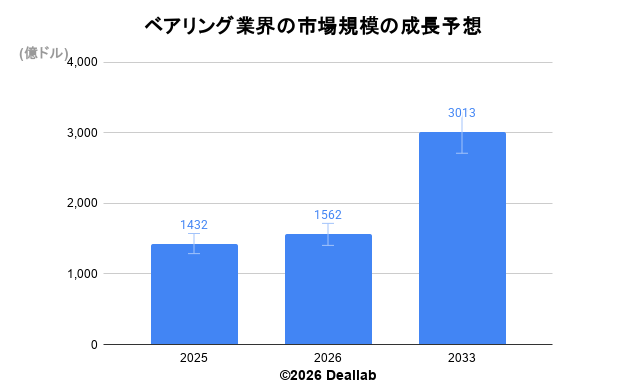
当データベースでは、2025年のベアリング業界の市場規模を1,432億ドルとしております。
参照した各種調査データは次の通りとなります。
調査会社グランドビューリサーチによると、2025年の同業界の市場規模は1,432億ドルです。2033年にかけて年平均9.8%で成長し、規模は3,013億ドルへと拡大することを見込んでいます。
調査会社プレスデンスリサーチによると、2025年の同業界の市場規模は1,452億ドルです。2035年にかけて年平均9.4%で成長し、規模は3,564億ドルへと拡大することを見込んでいます。
| 年 | 市場規模 | 年平均成長率 |
| 2025 | 1,432億ドル | – |
| 2026 | 1,562億ドル | ‐ |
| 2033 | 3,013億ドル | 9.8% |
【M&Aの動向】
2006年
NTNによるSNR Rolementsのルノーからの買収
2008年
SKFによるPEER Bearingの買収
2009年
JTEKTによる米Timkenのニードル軸受事業の買収
ミネベアミツミ、歯科、医療機器及び航空宇宙産業向け特殊ベアリングの製造販売会社myonic Holding GmbH社を買収
2010年
SKFによるスウェーデンのLiocoln Industrial Corporationの買収
2011年
シェフラーによる独コンチネンタルの買収
2012年
SKFがGeneral Bearing Corporationを買収
日本精工によるGongzhouling Bearingへの出資
2013年
日本精工による中国摩士集団への出資
SKFによる米ベアリングのKaydon買収
2017年
ミネベアミツミ、日本政策投資銀行と共同で米C&A Tool Engineering, Inc.の全株式を取得
2018年
ティムケンがイタリアのリニア軸受会社Rollonを買収
2024年
ミネベアミツミ、日立パワーデバイスの株式を取得し子会社化
ジェイテクト、欧州の針状軸受け(ニードルベアリング)事業を独投資ファンドに売却
ティムケン、精密駆動システム製造会社のCGI社を買収
SKF、ジョン・サンプル・グループ(JSG)の潤滑およびフロー管理事業を買収
シェフラーとヴィテスコが合併契約を締結
ミネベアミツミ、株式会社日立パワーデバイスの株式取得(子会社化)および事業譲受を完了
2025年
NTN、ステアリング事業を統括するNSKステアリング&コントロール社を連結子会社化
2026年
日本精工(NSK)とNTNが共同持株会社設立による経営統合に基本合意
【会社の概要】
SKF(スウェーデン)
1907年創業の世界最大手ベアリングメーカーです。近年はEV(電気自動車)向け軸受で圧倒的なシェアを誇るほか、AIやセンサーを活用した産業機械の「状態監視(予知保全)ソリューション」に注力しています。単なる部品製造から、回転機械のパフォーマンスを最適化する高付加価値サービスへの転換をグローバルで加速させています。さらに詳しく
シェフラー(Schaeffler / ドイツ)
自動車および産業機械向けの大手ベアリングメーカーです。「INA」「FAG」などの強力なベアリングブランドを展開しています。直近では、モビリティ分野の競争力強化に向けて旧Vitesco Technologies(ヴィテスコ)との統合を完了。EVや自動運転領域におけるシステムサプライヤーへのシフトを急ピッチで進めています。大株主であるシェフラー家を通じてタイヤ大手コンチネンタルの筆頭株主でもあります。さらに詳しく
シェフラ―家とシェフラ―/コンチネンタルの関係
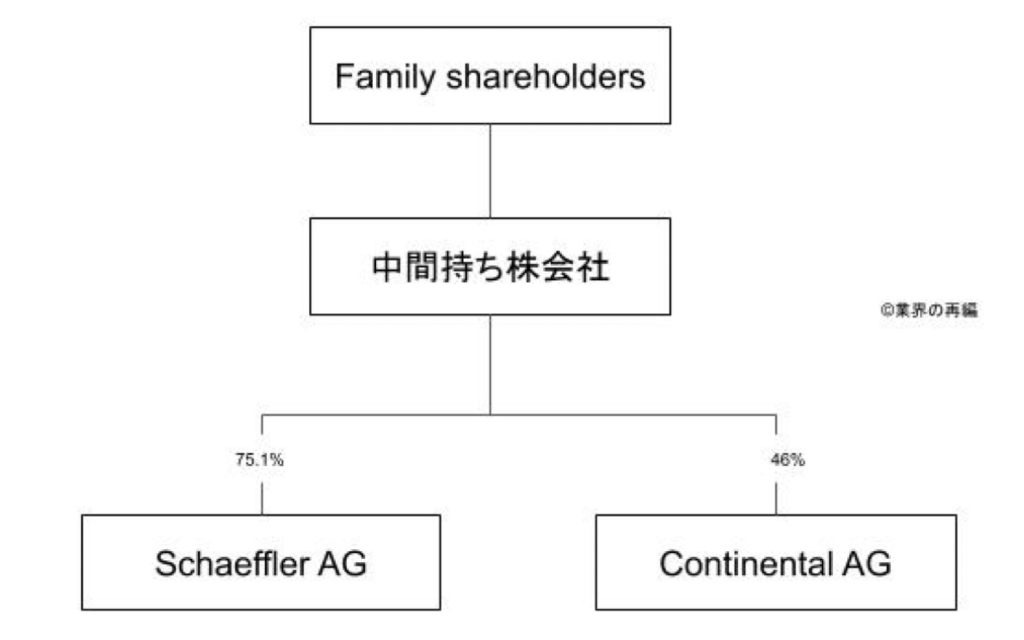
シェフラ―グループの組織図
Continental(コンチネンタル)について
Continental(コンチネンタル)は、1871年に創業されたドイツのハノーヴァーに本拠を置くタイヤ・ブレーキ等の自動車部品メーカーです。シーメンスやモトローラより自動車制御関連の事業も積極的に買収しています。2008年にドイツのベアリング大手のシェフラ―を傘下にもつシェフラー家が支配株主となりました。大きくタイヤ事業と自動車部品事業に分かれます。タイヤ事業の世界シェアではミシュラン、ブリジストン、グッドイヤーのトップ3に次ぐ規模を誇っています。自動車部品メーカーにおける規模でも、ボッシュやデンソー等に匹敵する世界最大級の自動車部品メーカーです。自動車部品の中でも、ブレーキ、パワートレイン、シャーシ、インパネ、カーオーディオ、ディスプレイといった分野の世界シェアでは上位に位置しています。さらに詳しく
ティムケン(Timken / 米国)
1899年創業の円すいころ軸受(テーパーローラーベアリング)の世界的パイオニアです。近年は積極的な企業買収(直近では精密駆動システム製造のCGI社など)を敢行。強みであるエンジニアリング軸受に加え、ギアドライブや自動潤滑システムなどの「産業用モーションコントロール分野」へと事業ポートフォリオを大きく拡大・強化し、今回3位へ浮上しました。さらに詳しく
NTN(日本)
自動車用等速ジョイント(CVJ)やハブベアリングに世界的な強みを持つ、日本を代表するベアリングメーカーです。収益性向上のため、産業機械や自動車の補修用途に応じるアフターマーケット(補給部品)事業の強化を進めています。次世代の生き残りに向け、2026年5月にライバルである日本精工(NSK)との共同持株会社設立による経営統合に基本合意しました。さらに詳しく
ジェイテクト(JTEKT / 日本)
トヨタグループの主要部品メーカーで、「KOYO」ブランドの軸受を展開しています。ステアリングシステムや駆動部品、工作機械(「TOYODA」ブランド)も手掛ける世界有数の複合企業です。近年は収益性改善に向けた「選択と集中」を進めており、2024年には欧州の針状(ニードル)軸受事業をドイツの投資ファンドへ売却するなど、構造改革を推進しています。さらに詳しく
日本精工(NSK / 日本)
1916年に設立された日本初のベアリングメーカーです。ベアリングのほか、ボールねじなどの電動精密機器、電動パワーステアリング(EPS)でも世界トップクラスのシェアを持ちます。直近ではグローバル戦略の見直しに伴いステアリング事業の再連結化などの構造改革を実施。2026年5月、激化する世界競争に対抗するため、NTNとの歴史的な経営統合に基本合意しました。さらに詳しく
ミネベアミツミ(日本)
外径22mm以下の「ミニチュア・小径ボールベアリング」分野において、世界シェア約60%を誇る圧倒的リーディングカンパニーです。機械加工部品から半導体、電子デバイスまでを手掛ける「相合(そうごう)精密部品メーカー」として独自の多角化路線を推進。近年も日立パワーデバイスの子会社化をはじめとする積極的なM&Aにより、ビジネス領域を拡大し続けています。さらに詳しく
人本集団(C&U Bearings / 中国)
1991年に設立された中国最大手のベアリングメーカーです。近年、量産品市場において圧倒的な価格競争力を武器にグローバルシェアを急速に拡大。日米欧の大手メーカーの背中を捉える世界8位まで浮上しており、中大型の標準品市場における最大の脅威となっています。日本法人(C&U精工)を通じて国内への直輸入販売も行っています。さらに詳しく
ティッセンクルップ(Thyssenkrupp / ドイツ)
ドイツ最大級の重工業・鉄鋼グループです。同社のコンポーネントテクノロジー部門に属する「ローテエルデ(Rothe Erde)」ブランドを中心に、風力発電タービンや建設機械、クレーン等に使用される「大型旋回座軸受(ローリングベアリング)」の分野で世界トップクラスのシェアを誇ります。さらに詳しく
不二越(NACHI-FUJIKOSHI / 日本)
1928年に富山県で工具メーカーとして創業。「NACHI(ナチ)」ブランドを展開しています。高品質な自社材料をベースに、工具、工作機械、ロボット、ベアリング、油圧機器までを一貫して供給できる世界でも類を見ない複合型メーカーです。自動車や産業機器向けのラジアル玉軸受等に強みを持ちます。さらに詳しく
日本トムソン(日本)
1950年設立の、ニードルベアリング(針状ころ軸受)とリニアガイド(直動案内機器)の専門メーカーです。「IKO」ブランドを展開し、独自の高度な技術力(Know-how)と創造性(Originality)を活かした高精度な製品開発を強みとしています。工作機械や半導体製造装置などの産業機械向けに高い信頼性を得ています。さらに詳しく
瓦房店軸承集団(ZWZ / 中国)
中国遼寧省大連市を本拠地とする、中国屈指の歴史を持つ大型ベアリング国営企業グループです。鉄道車両、風力発電、鉄鋼、重工業などの大型・中型軸受に強みを持ちます。日本のJTEKTやTHKなどの大手メーカーとも合弁会社を設立し、技術・生産面での連携を行ってきました。さらに詳しく