キオクシアホールディングスは、NAND型フラッシュメモリおよびその関連製品の開発・製造に特化した半導体専業企業です。
2017年に東芝のメモリ事業が分社化されて発足し、2018年に米ベインキャピタルを中心とする日米韓企業連合へ売却されたことで東芝グループから離脱しました。2019年には日本語の「記憶」とギリシャ語で価値を表す「アクシア」を組み合わせた現社名へと変更されています。
長引いた半導体市況の低迷期には、協業先である米ウエスタンデジタル(WD)との経営統合交渉を進めていたものの、2023年10月に交渉は完全に決裂し白紙撤回となりました。その後は生成AIの爆発的な普及にともなうデータセンター向け超高速SSDの需要爆発によって業績が劇的にV字回復し、財務基盤も大幅に改善しました。
統合に頼らない自主独立路線へと舵を切った同社は、2024年12月に東京証券取引所プライム市場への新規上場(IPO)を正式に果たし、現在は最先端メモリ「BiCS FLASH™」の増産投資を加速させながら、世界のAIインフラをハード面から支えるトップランナーとして躍進を続けています。
2021年度(2022年3月期)
売上高は前年度比30%増の1.526兆円(15,265億円)になりました。営業利益は前年度比3176%増の2,162億円になりました。営業利益率は14%となりました。
クラウド向け投資と企業のIT投資を背景に、データセンター・エンタープライズSSD向け売上が伸長、さらに、5G移行に伴うメモリ搭載容量の増加トレンドの継続により、スマートフォ ン向け売上も伸長した結果、当社グループの売上収益は過去最高を更新しました。また、 販売単価の安定的な推移と、BiCS FLASH™第5世代への生産切り替えによる生産効率向上が寄与し、営業利益は前期比で大幅に増加しました。
2022年度(2023年3月期)
売上高は前年度比16%減の1.282兆円(12,821億円)になりました。営業利益は990億円の赤字になりました。
年度後半からフラッシュメモリ需要が全般的に弱含む中、経済の先行き不透明感の高まりもあって顧客が在庫調整を進めた結果、出荷量は前期比で減少。需給バランスの悪化を受けて販売単価の下落が進行した結果、前期比で大幅な減収減益となりました。
2023年度(2024年3月期)
売上高は前年度比16%減の1.077兆円(10,766億円)になりました。営業利益は2,527億円の赤字になりました。
年度後半はフラッシュメモリメーカー各社の生産調整等による需給バランス改善から回復基調が鮮明となるも、年度前半までの大幅な販売単価下落の影響により、通期では減収減益となりました。
2024年度(2025年3月期)
売上高は前年度比59%増の1.706兆円(17,065億円)になりました。営業利益は4,517億円になり、3年ぶりの黒字転換を達成しました。営業利益率は26%となりました。
スマートフォンやPC市場の底打ちに伴う顧客の在庫正常化に加え、生成AIの普及に伴うデータセンター向けエンタープライズSSDの需要回復が業績を大きく押し上げました。
2025年度(2026年3月期)
売上高は前年度比37%増の2.338兆円(23,376億円)になりました。営業利益は前年度比93%増の8,704億円になり、売上・利益ともに過去最高を更新しました。営業利益率は37%に達しました。
AIサーバー向けのNAND型フラッシュメモリ需要が本格化したことで、エンタープライズSSDの販売数量が急増し、需給の引き締まりに伴う平均販売単価(ASP)の大幅な上昇が好業績を牽引しました。
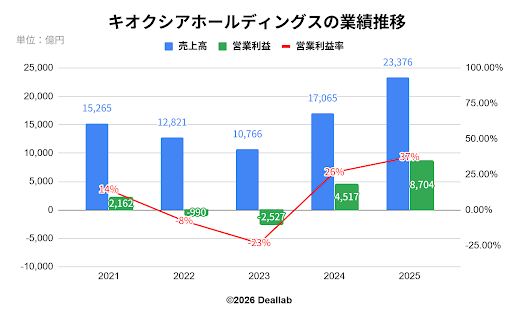
キオクシアホールディングスの業績推移
2025年第1四半期(4ー6月)
売上高は前年同期比20.05%減の3,428億円になり、営業利益は452億円、営業利益率は13.19%になりました。
前年のメモリバブルの一巡による一時的な需要調整を受け、エンタープライズSSDなどの出荷量が前年同期を下回ったことから前年比では減収減益となりました。しかし、主要顧客における在庫調整は着実に進展しており、次世代製品への移行と販管費のコントロールによって底堅く13%の営業利益率を確保して新年度をスタートしました。
2025年第2四半期(7ー9月)
売上高は前年同期比6.78%減の4,483億円になり、営業利益は872億円、営業利益率は19.45%になりました。
前年同期の過去最高水準には届かなかったものの、スマートフォンやPC向けのフラッシュメモリ出荷量が前四半期から大きく回復基調に乗りました。ドルベースでの販売単価が安定的に推移したことに加え、円安の進行および製品ミックスの改善が業績を強力にサポートし、営業利益率は約19%へと上昇しました。
2025年第3四半期(10ー12月)
売上高は前年同期比20.80%増の5,436億円になり、営業利益は前年同期比17.64%増の1,447億円、営業利益率は26.62%になりました。
生成AIの本格普及を背景としたデータセンター投資が再加速し、高性能エンタープライズSSDの引き合いが爆発的に増加しました。これにより出荷量の大幅な拡大と販売単価の上昇が同時に達成され、前年同期比で大幅な増収増益を記録するとともに、営業利益率は26%を超えて完全に高収益フェーズへと突入しました。
2025年第4四半期(1ー3月)
売上高は前年同期比188.93%増の1.003兆円(10,029億円)になり、営業利益は前年同期比1497.60%増の5,991億円、営業利益率は59.74%になりました。
四半期売上高として史上初めて1兆円の大台を突破する歴史的な決算となりました。AIサーバー向けメモリの需給が極めて逼迫し、販売単価が記録的な高騰を見せたことで利益が爆発的に急増しました。BiCS FLASH™の最新世代への生産切り替えによる製造コスト削減効果も極限まで高まり、営業利益率は約60%という驚異的な数値を叩き出しました。
2026年第1四半期(4ー6月)
売上高は前年同期比415.25%増の1.767兆円(17,671億円)になり、営業利益は前年同期比2834.07%増の1.326兆円(13,262億円)、営業利益率は75.16%になりました。
世界的なAIインフラ構築の熱狂が最高潮に達し、同社のエンタープライズSSDに注文が殺到した結果、出荷量・販売単価ともに次元の違う水準へ跳ね上がりました。前年同期の利益水準(452億円)が低かったため、計算上の営業利益増加率は2834%増という驚異的なロケットスタートを達成しました。
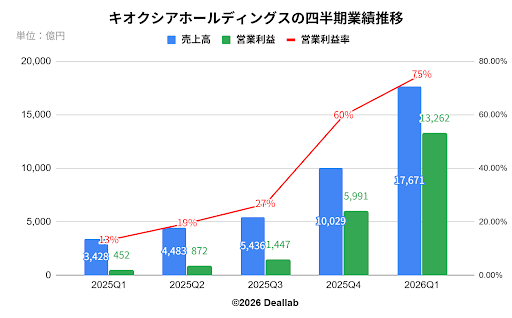
キオクシアホールディングスの四半期業績推移
キオクシアホールディングスの財務戦略は、半導体メモリ特有の激しいボラティリティに対応した「機動的な資本効率の向上」と「グロース投資への集中」に集約されます。
2023〜2024年3月期は深刻な需要低迷から巨額の最終赤字を計上したものの、生成AI向けエンタープライズSSD需要の爆発的増加を捉え業績は急激にV字回復しました。
直近の決算期における1株当たり利益(基本的・希薄化後EPS)は以下の通り、劇的な変化を遂げています。
・2022年3月期:EPS 204.68円
・2023年3月期:赤字転落(算出なし)
・2024年3月期:赤字継続(算出なし)
・2025年3月期:EPS 519.96円(黒字転換)
・2026年3月期:EPS 1,024.07円(V字回復)
同社は最先端プロセスへの巨額の設備投資(CAPEX)や財務基盤の健全化を最優先しているため、1株配当は一貫して「無配(0円、配当性向0.0%)」を維持しています。
ただし、キャッシュフローの潤沢化を背景に「2027年度の配当開始(2026年度下期への前倒しも視野)」を公表しており、インカムゲイン主導型への転換期を模索しています。
また、2026年10月1日付で実施された「1株→3株」の株式分割により、1単元あたりの投資金額が引き下げられ、市場流動性の向上が図られました。これに伴い、今後の予想基本的EPSは表記上3分の1(約340円水準)へ調整されます。
注目すべきは、無配を継続する一方で、直近で上限8,000億円規模の巨額の自社株買いを市場内で急速に執行・完了させた点です。これは発行済株式数を圧縮し、ROE(自己資本利益率)やEPSなどの資本効率指標を劇的に押し上げる、極めて攻めの財務ディフェンスと言えます。配当という固定費(リピート支出)を抑えつつ、一時的な余剰キャッシュを機動的に資本回収(バイバック)へ充当する、グロース半導体企業ならではの高度な資本政策が窺えます。
決算概要にて具体的な数値予想は発表されていませんが、2026年9月時点では、以下のような市場動向及び見通しが掲載されています。
エンタープライズ・データセンターSSDの需要:
世界的なAIインフラ構築の熱狂にともない、大容量・高性能なエンタープライズSSDへの需要が爆発的に高まっています。AI用途での引き合いが極めて強く、一般サーバーの更新需要も重なったことで、NAND型フラッシュメモリは記録的な需給逼迫と単価高騰が続いています。
PC・スマートフォン向け需要:
オンデバイスAI(AI機能を内蔵したPCやスマホ)の普及本格化により、デバイス1台あたりのメモリ搭載容量(ギガバイトベース)が劇的に底上げされています。主要OSのサポート終了にともなう買い替えサイクルも加わり、かつての短期的な弱含み局面から力強い需要回復へと完全移行しました。
業界の需給バランスと投資規律:
メモリ業界において、需要拡大に合わせた規律ある設備投資(次世代の「BiCS FLASH™」への多層化投資)が継続しており、過剰供給に陥ることなく需給バランスはきわめて安定的に推移しています。販売価格の高止まりが維持されていることが、同社の歴史的な利益水準を支えています。
「メモリ事業」という1つの事業のみを行う単一セグメント企業のため、「セグメント情報」の代わりに「アプリケーション別」に、以下の3つの区分でデータを公開しています。
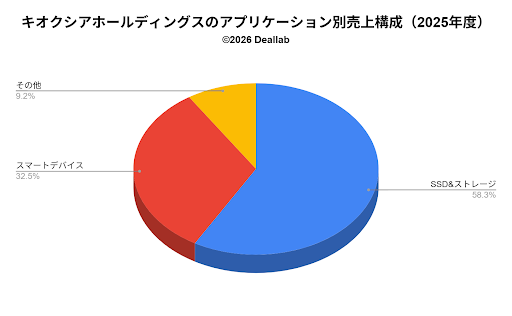
キオクシアホールディングスのアプリケーション別売上構成
SSD & ストレージ
AIサーバーやデータセンター向けの超高速SSD、企業向け・PC向けのストレージです。現在のAIブームによる大爆発を牽引している最重要ジャンルです。
スマートデバイス
スマートフォン(AppleのiPhoneなど)やタブレット、車載用、産業機器向けの組み込み式メモリです。
その他
一般消費者向けのSDカードやUSBメモリ、製造パートナーである米ウエスタンデジタル(サンディスク)向けです。
コーポレートサイトにてM&Aを行った事実は発表されていません。